名古屋市の不動産売却は税金が重要?譲渡所得税の計算方法を名古屋市民向けに解説
自宅を売却したときに、いちばん気になることのひとつが税金です。
とくに名古屋市で不動産売却を行う場合、譲渡所得税や住民税の計算方法を正しく理解しておかないと、予想以上の税負担に驚いてしまうことがあります。
しかし、仕組みさえ押さえれば、おおまかな税額のイメージを自分でつかむことは難しくありません。
この記事では、名古屋市で自宅を売却するときの税金の基本から、譲渡所得税の計算の流れ、名古屋市民税・県民税との関係、そして税負担を抑えるためのポイントまで、ステップを追ってわかりやすく解説します。
これから売却を検討する方が、安心して次の一歩を踏み出せるように、実務経験にもとづいた視点で整理していきます。
弊社では、名古屋市中村区を中心に、
・不産売却査定
・相続不動産のご相談
・空家相談
・住み替え相談
・売却時の税金相談
・手残り金額シミュレーション
なども承っております。
「まだ売却するか決めていない」
「まずは査定価格だけ知りたい」
という段階でも大丈夫です。
まずはお気軽に無料査定をご利用下さい。
↓↓無料査定はこちら↓↓
名古屋市で自宅を売るときの税金の基本
自宅を売却して利益が出た場合、その利益は「譲渡所得」として所得税と住民税の課税対象になります。
譲渡所得は売却代金そのものではなく、取得費や売却時の経費などを差し引いた後の利益部分です。
この利益に対して、国に納める所得税と、名古屋市民税・県民税が課される仕組みになっています。
一方で、固定資産税や都市計画税は所有期間中に毎年かかる税金であり、譲渡所得とは別に考える必要があります。
自宅の売却で生じる譲渡所得は、給与所得や事業所得などと合算せずに別枠で計算されます。
このように他の所得と切り離して税額を求める仕組みが「分離課税」であり、所得税も市民税・県民税も分離課税として扱われます。
分離課税では、譲渡所得の金額に対して、あらかじめ定められた税率を乗じて税額を計算します。
名古屋市の市民税・県民税でも、土地建物の譲渡による所得は分離課税として区分されており、短期・長期などの区分ごとに税率が定められています。
名古屋市で自宅を売却する場合、主に関係する税金は所得税、名古屋市民税・県民税、そして所有期間中の固定資産税・都市計画税です。
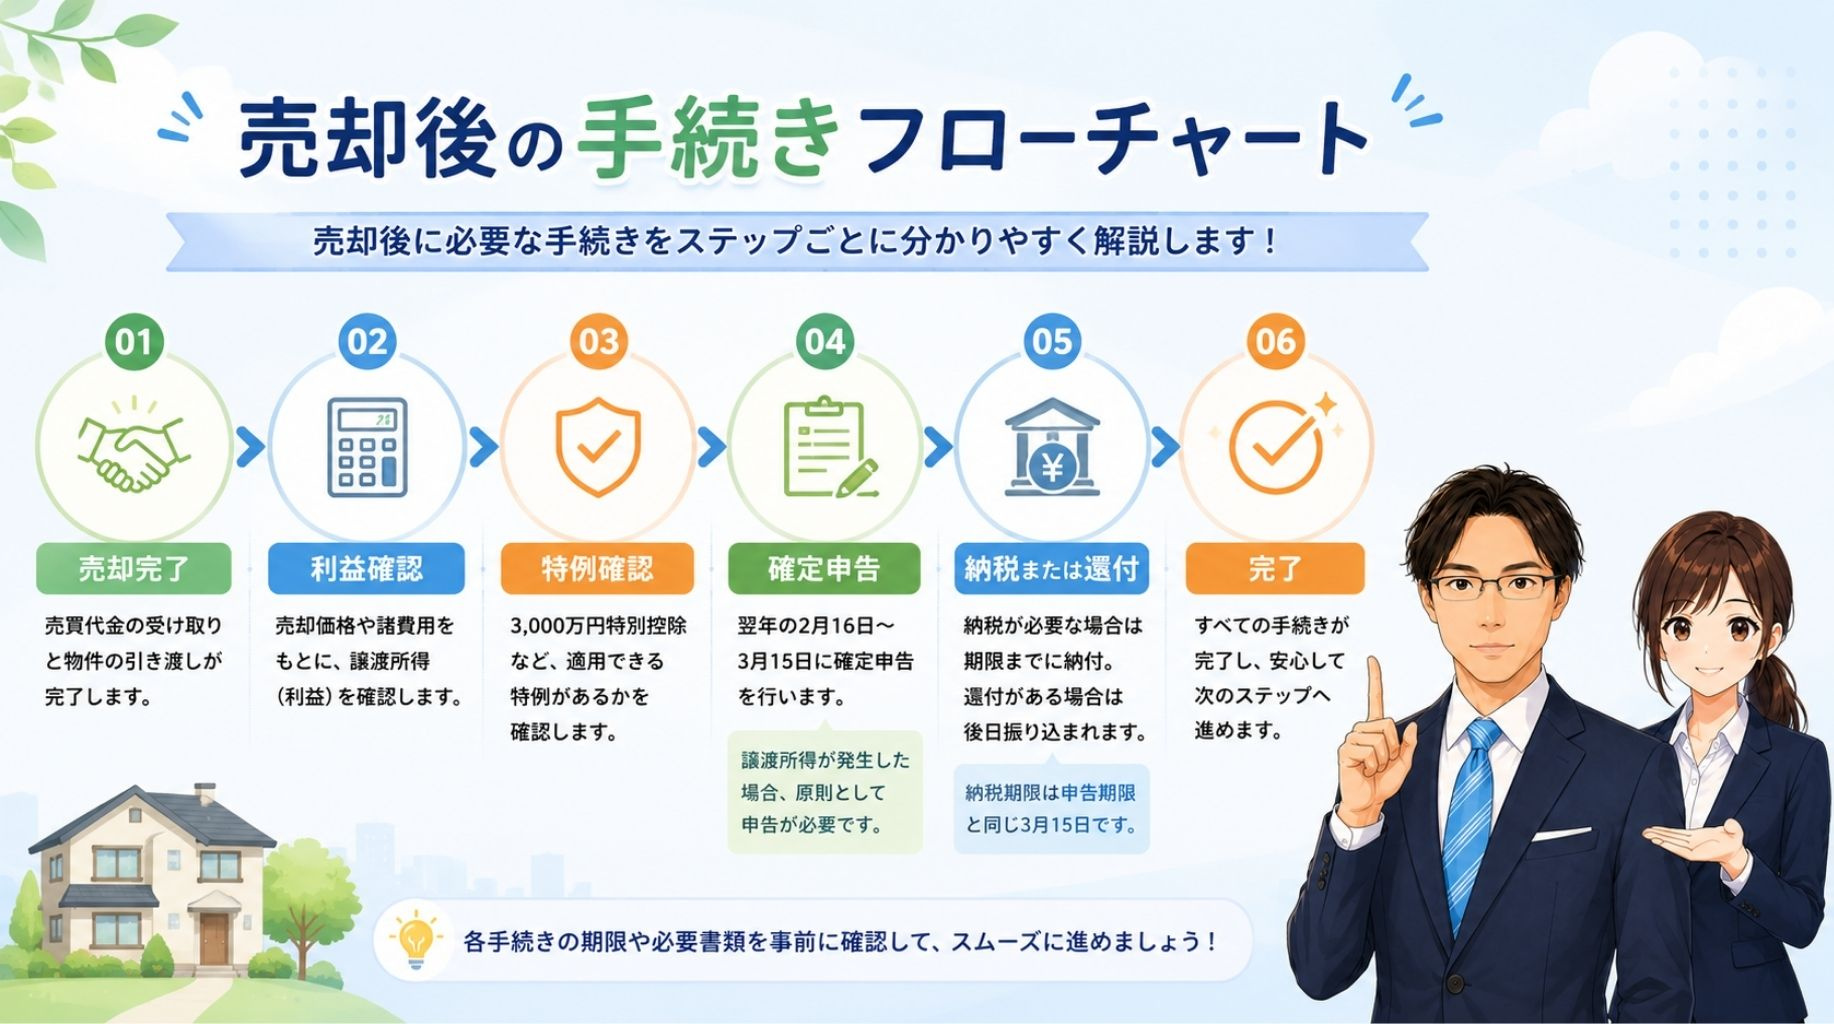
所得税と市民税・県民税は、売却して譲渡益が出た年分の所得として計算され、原則として翌年の確定申告や市民税・県民税申告を通じて納税します。
固定資産税と都市計画税は、その年の1月1日時点の所有者に課税されるため、売買契約書などで日割り精算を行うのが一般的です。
このように、売却益に対する税金と、所有に対する税金とで発生のタイミングと性質が異なる点を整理しておくことが大切です。
| 税金の種類 | 対象となる場面 | 課税タイミング |
|---|---|---|
| 所得税 | 自宅売却で譲渡益発生 | 翌年の確定申告時 |
| 市民税・県民税 | 譲渡所得の分離課税 | 翌年度の住民税課税時 |
| 固定資産税・都市計画税 | 土地建物を所有中 | 毎年の納税通知書到着時 |
名古屋市の譲渡所得税の計算方法をステップ解説
譲渡所得の基本は「譲渡価額-(取得費+譲渡費用)-特別控除額」という式で表されます。
譲渡価額とは、売主が実際に受け取る売買代金のことです。
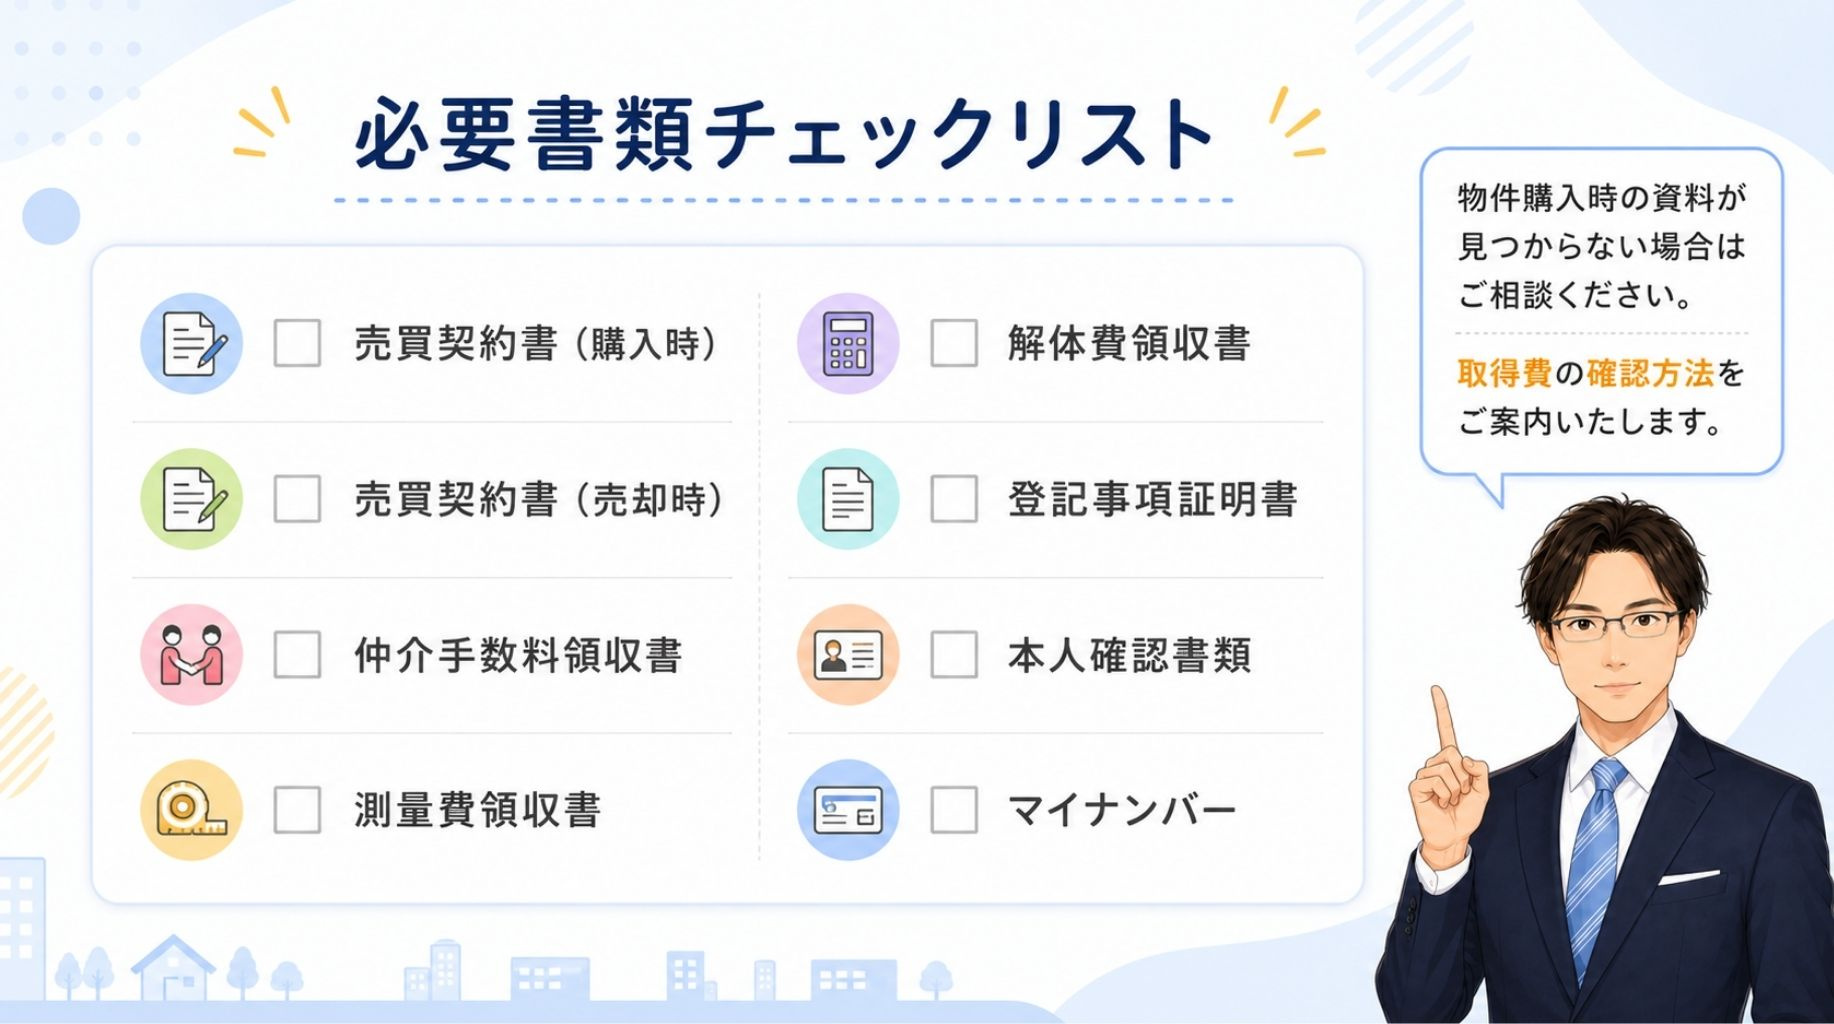
取得費は土地や建物を購入したときの代金や諸費用を合計した金額で、譲渡費用は売却のために支払った仲介手数料などが該当します。
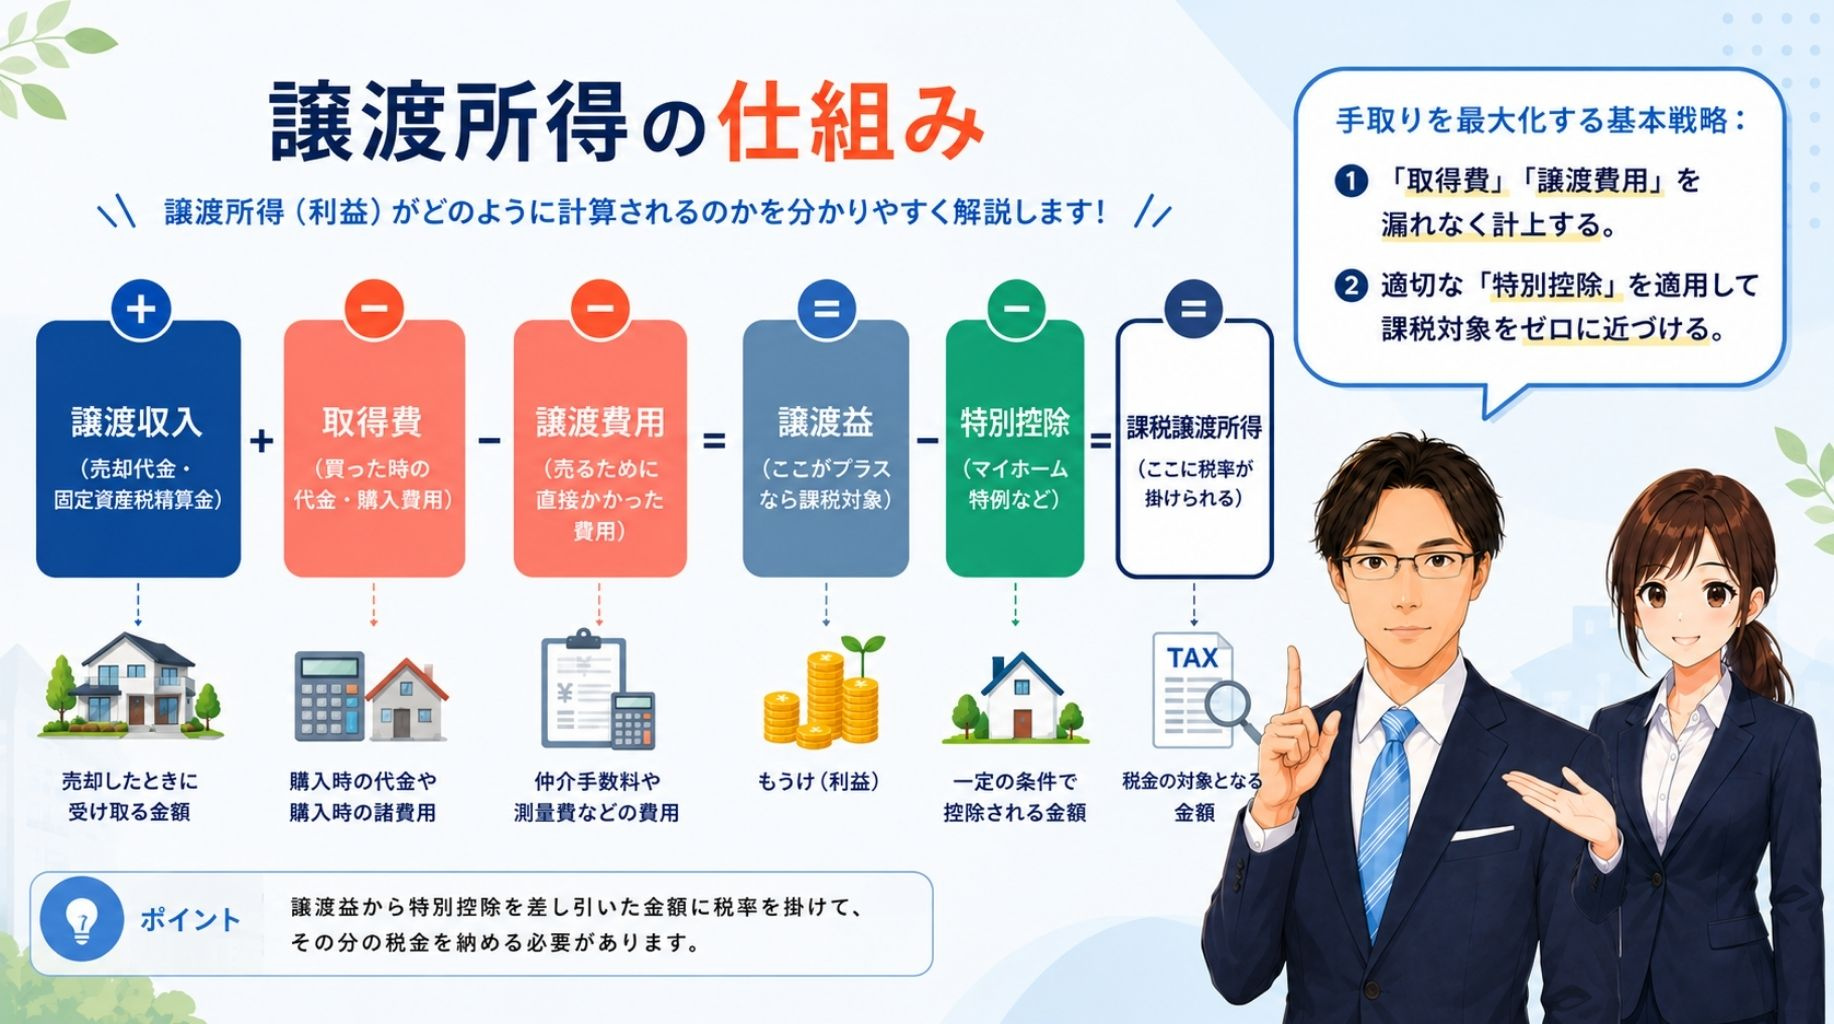
この差額が利益となる部分であり、その金額に対して譲渡所得税や住民税がかかる仕組みです。
取得費には、売買契約時の代金のほか、登記費用や不動産取得税など取得時に支払った費用が含まれます。
一方、譲渡費用には、不動産会社へ支払う仲介手数料や、売却前の解体費用、測量費用などが含められます。
これらの領収書や契約書が残っていない場合、取得費を譲渡価額の5%とみなす「概算取得費」を用いることができます。
ただし、実際の取得費が概算取得費を上回るときは、実額を用いた方が税負担を抑えやすくなります。
譲渡所得税では、不動産の所有期間が5年以下か、超えるかによって「短期譲渡所得」「長期譲渡所得」に区分されます。
所有期間は、原則として売った年の1月1日時点で判定し、その時点で5年以下であれば短期、5年超であれば長期として扱われます。
短期譲渡所得の方が税率が高く、長期譲渡所得の方が税率は低く設定されています。
この税率には所得税と復興特別所得税、さらに名古屋市民税・県民税が加わるため、所有期間の違いが最終的な税負担に大きく影響します。
| 項目 | 内容 | 確認のポイント |
|---|---|---|
| 譲渡価額 | 売買契約の代金 | 手付金含め受取総額 |
| 取得費 | 購入代金と取得諸費用 | 契約書や領収書保存 |
| 譲渡費用 | 仲介手数料や測量費 | 売却のための支出 |
| 所有期間 | 取得日からの年数 | 売却年1月1日で判定 |
名古屋市の住民税・県民税で見る自宅売却の税負担
名古屋市で自宅を売却して利益が出た場合、その譲渡所得には国の所得税だけでなく、市民税と県民税もかかります。
このうち市民税は名古屋市、県民税は愛知県に納める税金で、それぞれの条例に基づき税率や計算方法が決められています。
特に土地や建物の譲渡所得は、給与などと分けて「分離課税」として扱われ、他の所得と切り離して税額を計算する点が重要です。
そのため、自宅売却を検討する際には、国税とあわせた全体の税負担を把握しておくことが欠かせません。
名古屋市の市民税と県民税では、土地や建物の譲渡による所得は「分離課税」の対象とされ、他の所得と区分して税率が定められています。
名古屋市が公表している資料では、短期譲渡所得と長期譲渡所得に分け、それぞれの課税譲渡所得金額に対して一定の率を乗じて所得割額を計算する仕組みです。
この分離課税の考え方により、自宅売却で多額の利益が出た場合でも、給与所得などの税率区分には直接影響しないよう整理されています。
一方で、分離課税の部分だけでまとまった税額になることもあるため、事前の試算が大切です。
自宅の所有期間が5年以下の短期譲渡所得の場合、名古屋市民税は課税短期譲渡所得金額の7.2%、県民税は1.8%が目安とされています。
所有期間が5年を超える長期譲渡所得については、優良住宅地の造成や居住用財産の譲渡かどうかなどで税率が分かれ、一般的な土地建物の長期譲渡では、市民税4%・県民税1%といった税率区分が示されています。
これに国の譲渡所得に対する所得税と復興特別所得税を加えると、短期では国税部分だけでおおむね税率30%台、長期では20%前後となり、そこに市民税・県民税が上乗せされるイメージです。
そのため、同じ売却益でも短期か長期か、また特例の対象かどうかで、実際に手元に残る金額は大きく変わってきます。
市民税・県民税は、ある年の所得に対して翌年度に課税されるしくみのため、自宅を売却した翌年にまとまった納税が必要となります。
計算の流れとしては、まず国税のルールに沿って譲渡所得を計算し、特別控除や長期・短期の区分を反映した「課税譲渡所得金額」を求めます。
その金額に、名古屋市が定める短期・長期別の市民税率と県民税率を乗じて税額を算出し、他の所得に対する市民税・県民税と合算して納付する形です。
売却前には、売却益のおおよその見込みと税率区分、翌年度の納税資金の確保、特例の適用可否などを整理し、無理のない資金計画を立てておくことが重要です。
| 区分 | 名古屋市民税率 | 愛知県県民税率 |
|---|---|---|
| 短期譲渡所得 | 課税所得×7.2% | 課税所得×1.8% |
| 長期譲渡所得 居住用財産等以外 |
課税所得×4% | 課税所得×1% |
| 長期譲渡所得 居住用財産の特例等 |
課税所得×3.2%基準 | 課税所得×0.8%基準 |
名古屋市で自宅売却時の譲渡所得税を抑えるためのポイント
まず、自宅を売却するときに大きな効果を持つのが「居住用財産の3,000万円特別控除」です。
マイホームとして実際に住んでいた家や土地を売った場合、譲渡所得から最高3,000万円まで差し引くことができ、所有期間が短期か長期かにかかわらず利用できます。
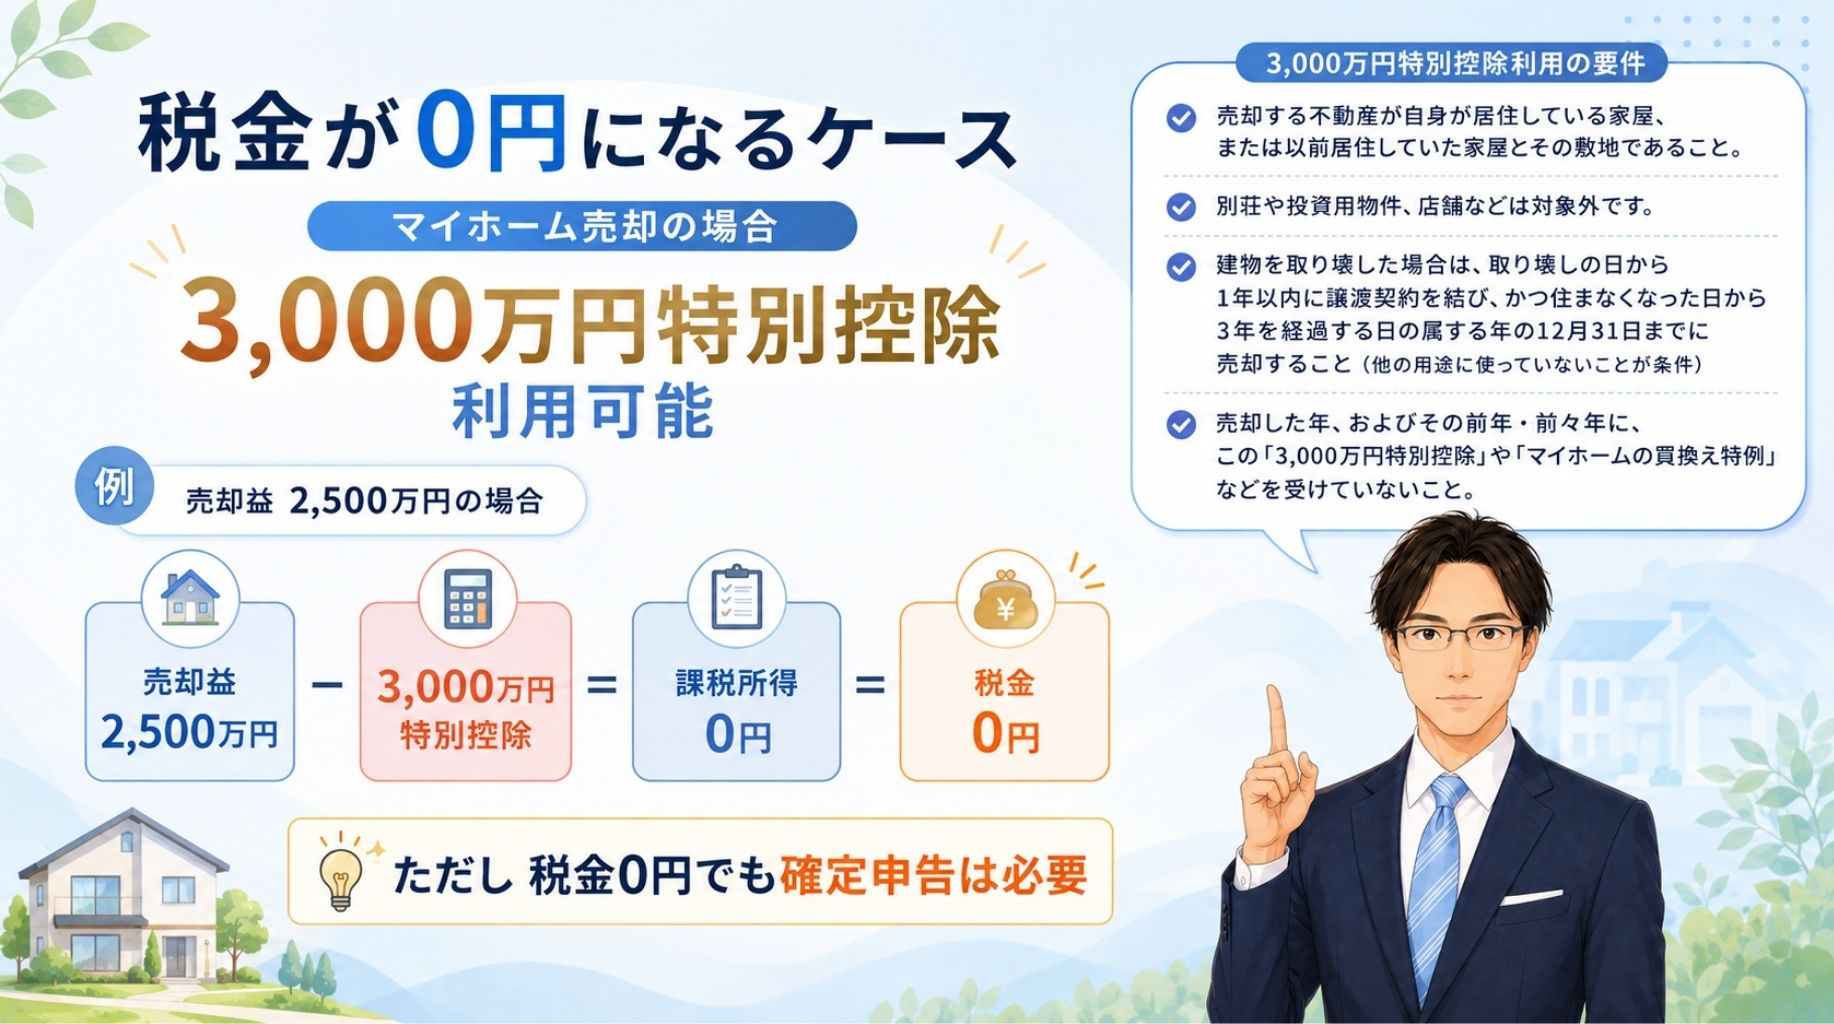
ただし、売主本人が住んでいたこと、売却した年の前年・前々年に同じ特例を使っていないことなど、いくつかの適用条件が法律で定められています。
このため、名古屋市で自宅売却を検討するときは、まずこの特別控除の対象になるかどうかを早めに確認することが重要です。
次に、所有期間5年超の軽減税率の特例を意識した売却時期の検討も大切です。
居住用財産について、一定の条件を満たし所有期間が10年を超える場合、譲渡所得税の一部に軽減税率が適用される制度が設けられています。
一方、通常の譲渡所得は、所有期間が5年以下か5年超かによって、所得税・住民税の税率区分が異なります。
このため、名義を取得した日からの年数と、売却予定日との関係を整理し、あと少し待てば有利な税率が使えるかどうかを事前に検討しておくことが、税負担を抑えるうえで欠かせません。
さらに、名古屋市では固定資産税・都市計画税の扱いにも注意が必要です。
これらの税金は、毎年1月1日時点の所有者にその年度分が課税される仕組みとなっており、年の途中で自宅を売却しても、原則としてその年度分は1月1日の所有者が全額を納めます。
そのため、実務上は売買契約の中で、固定資産税・都市計画税を日割りで精算する取決めを行うことが多く、この精算金額も売却代金の一部として扱われる点を理解しておくことが大切です。
また、3,000万円特別控除などの特例を使う際には、譲渡所得の計算書類や売買契約書、固定資産税の納税通知書などを揃えたうえで、確定申告の準備を進めることが求められます。
| 節税で確認したい項目 | 主な内容 | 名古屋市での注意点 |
|---|---|---|
| 3,000万円特別控除 | 居住用財産の適用条件確認 | 自宅としての使用状況の整理 |
| 所有期間と税率 | 5年超・10年超特例の有無 | 売却時期と名義取得日の確認 |
| 固定資産税等の精算 | 1月1日現在所有者への課税 | 売買契約での日割精算の取り決め |
まとめ
自宅売却では、譲渡所得税や住民税などの税金を正しく理解し、事前にシミュレーションしておくことが重要です。
特に「譲渡価額-(取得費+譲渡費用)-特別控除額」という基本の計算式と、長期・短期で税率が変わる点を押さえることで、手取り金額のイメージが具体的になります。
また、3,000万円特別控除や所有期間5年超の軽減税率など、有利な特例を使いこなすには、売却時期や書類準備を早めに進めることが欠かせません。
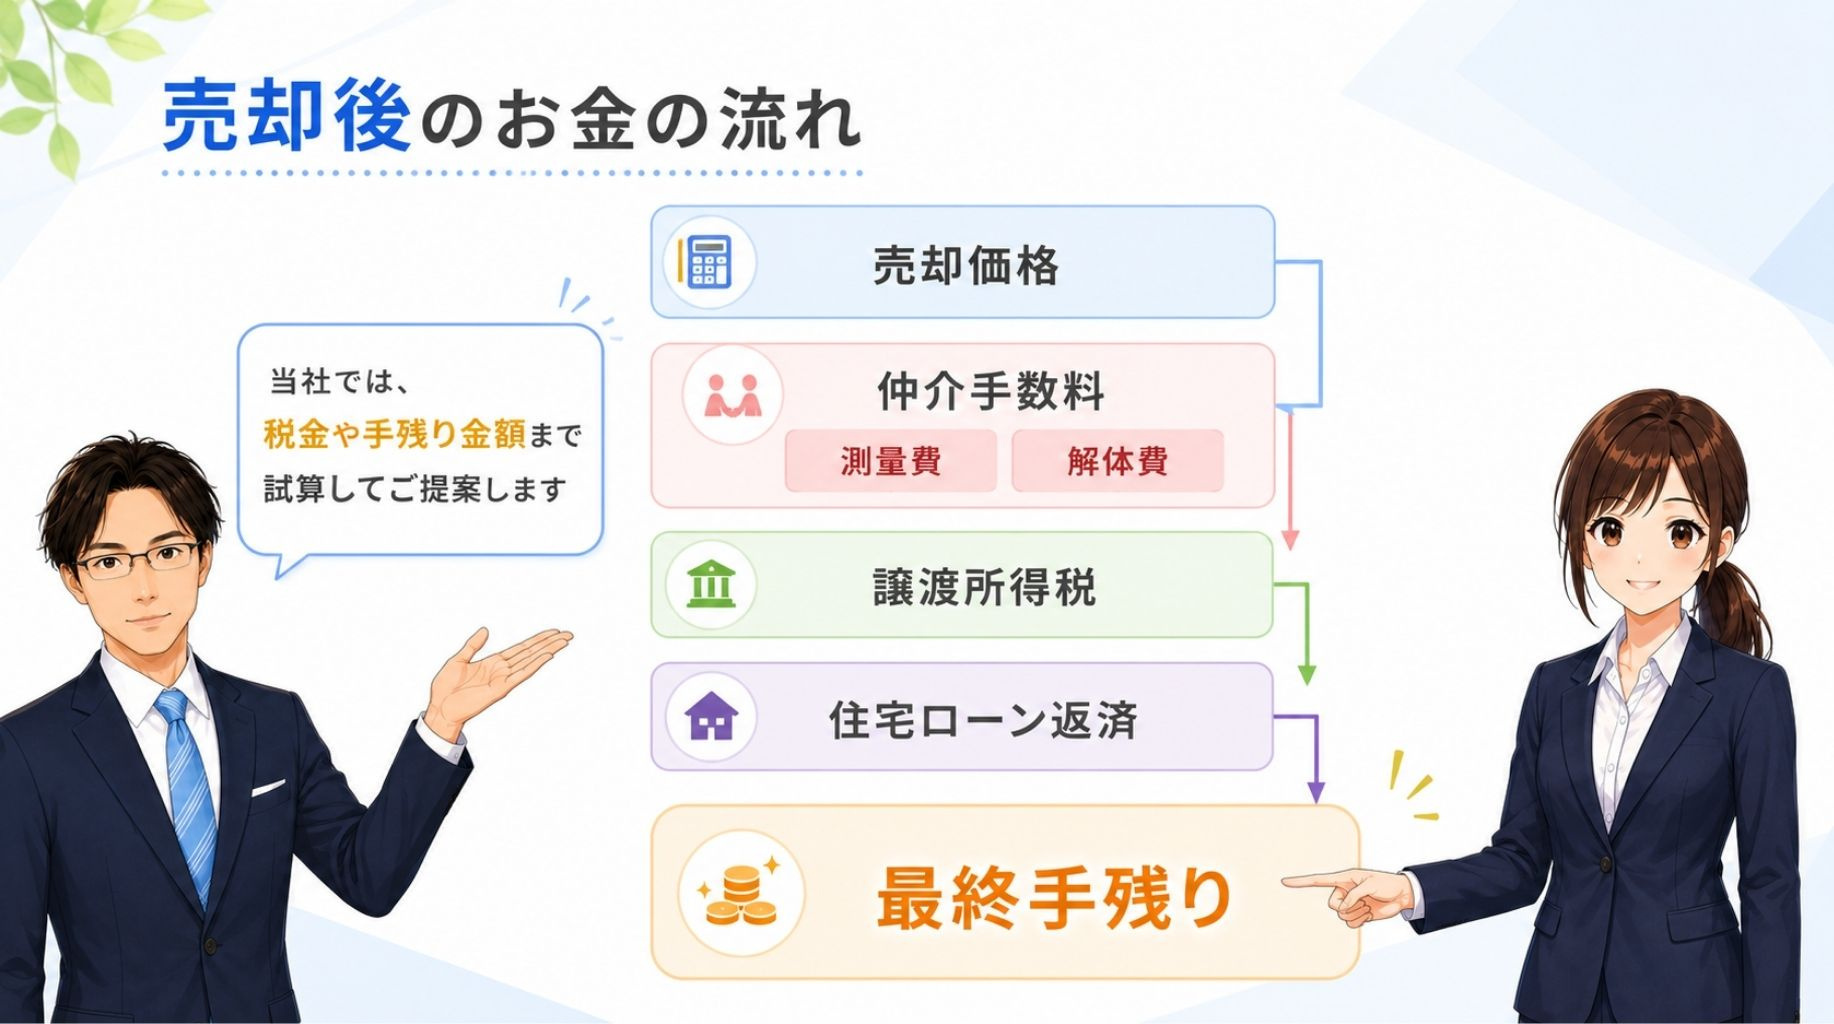
当社では、お客様の状況を丁寧にお伺いし、税金も含めた売却後の手取り資金をわかりやすく試算いたします。
自宅売却の税金で不安や疑問がある方は、まずはお気軽にお問い合わせください。
★<マイホーム売却の資金計画もお気軽にご相談ください>★
株式会社リンクラシアでは、名古屋市中村区を中心に、名古屋市でマイホームの売却をご検討されている方のご相談を承っております。
「今売却したら手元にいくら残るのか分からない」
「住宅ローンを完済した後でも資金は残るのか」
「譲渡所得税はどのくらいかかるのか」
「3,000万円特別控除などの特例は利用できるのか」
このような不安をお持ちの方は少なくありません。
当社では、査定価格をご提示するだけでなく、仲介手数料や登記費用、抵当権抹消費用などの諸費用を考慮した手残り金額のシミュレーションや、譲渡所得税の概算試算もあわせてご提案しております。
実際に売却価格が同じであっても、取得費や所有期間、利用できる特例によって、最終的に手元に残る金額は大きく変わることがあります。
そのため、売却活動を始める前に資金計画を把握しておくことで、住み替えや老後資金、相続対策なども含めた将来の計画を立てやすくなります。
「まだ売却するか決めていない」「まずは資金計画だけ知りたい」という段階でも問題ありません。
名古屋市中村区をはじめ、名古屋市内でマイホームの売却をご検討の方は、お気軽に株式会社リンクラシアまでご相談ください。
また、株式会社リンクラシアでは、
このような不動産売却に関する重要ポイントを、
ブログ記事だけでなくYouTubeでも分かりやすく解説しています。
ブログで詳しく情報収集し、
YouTubeでより分かりやすく理解を深めることで、
・初めての不動産売却でも安心
・売却の失敗リスク軽減
・査定価格の正しい判断
・売却成功率向上
につながります。
↓↓YouTubeはこちら↓↓