名古屋市で離婚時の自宅売却はどう進める?売却代金の分け方と財産分与の基本を解説
離婚をきっかけに自宅売却を検討するとき、多くの方が最初につまずくのが、家を売ったお金の分け方や財産分与の割合です。
どちらがどれだけ負担してきたのか、住宅ローンはまだ残っているのかなど、考えるべき要素が多く、感情面の負担も小さくありません。
しかし、いくつかの基本的なルールと判断の順番さえ押さえておけば、冷静に整理し、公平感のある分け方を選びやすくなります。
この記事では、自宅売却の流れから売却代金の分け方、財産分与の考え方、安全に清算するためのチェックポイントまで、順を追ってわかりやすく解説します。
離婚後の生活を安定させるためにも、今のうちに正しい情報を整理しておきましょう。
弊社では、名古屋市中村区を中心に、
・不産売却査定
・相続不動産のご相談
・空家相談
・住み替え相談
・売却時の税金相談
・手残り金額シミュレーション
なども承っております。
「まだ売却するか決めていない」
「まずは査定価格だけ知りたい」
という段階でも大丈夫です。
まずはお気軽に無料査定をご利用下さい。
↓↓無料査定はこちら↓↓
離婚で自宅を売却する流れと基本ルール
離婚に伴い自宅を売却するのは、財産分与のため現金化したい場合や、どちらも住み続けられない場合、住宅ローンの返済を続けることが難しい場合などが典型的なケースです。
多くの場合、自宅を売却して得たお金を、婚姻期間中に夫婦が協力して築いた共有財産として精算することになります。
この際、売却代金をどのような割合で分けるかは、財産分与全体の話し合いの一部として決めていくことが重要です。
まずは、自宅売却がなぜ必要なのか、その目的を夫婦で共有しておくことが、後々のトラブル防止につながります。
自宅を売却して代金を分ける際には、名義が誰になっているか、住宅ローンの残高がいくらか、現在の市場価格がどの程度かを、最初の段階で正確に把握することが大切です。
裁判所は、婚姻期間中に協力して取得・維持した財産を、双方の寄与の程度などを踏まえて公平に分ける考え方を示しており、その前提として資産と負債の全体像を整理する必要があります。
名義やローン残高、市場価格を確認しておかなければ、そもそもいくらを基準に分けるか判断できず、話し合いが感情論に終始してしまうおそれがあります。
そのため、不動産の査定やローン残高証明など、客観的な資料を揃えたうえで分け方を検討することが、冷静で納得感のある合意につながります。
自宅の売却代金をどのように分けるかは、アンダーローンかオーバーローンかによって大きく変わります。
アンダーローンとは、自宅の売却価格が住宅ローン残高を上回り、ローンを完済してもお金が手元に残る状態であり、この残った金額を財産分与の対象として分けるのが一般的な考え方です。
一方、オーバーローンは、売却価格より住宅ローン残高の方が多く、売却しても借金が残る状態を指し、売却代金の分け方というよりも、残った負債をどのように負担するかが主要な検討事項になります。
このように、自宅の資産価値とローン残高の関係によって、話し合うべきポイントや取るべき手続の優先順位が変わるため、早い段階で状況を整理しておくことが重要です。
| 状況区分 | 自宅とローンの関係 | 主な検討ポイント |
|---|---|---|
| アンダーローン | 売却価格が残高超過 | 残った代金の分配方法 |
| オーバーローン | 売却価格が残高未満 | 残債務の負担方法 |
| ほぼ差引ゼロ | 売却価格と残高が接近 | 売却か住み続けるか |
売却代金の分け方と財産分与の割合の考え方
離婚に伴う財産分与は、婚姻中に夫婦が協力して築いた財産を、清算的に分け合う手続きとされています。
不動産や預貯金などは、名義がどちらか一方であっても、実質的に夫婦が形成した共有財産とみなされることが多いです。
そのうえで、夫婦それぞれの寄与の程度に大きな差がない場合には、おおむね2分の1ずつ取得する扱いが原則化しつつあります。
まずは、この「婚姻中に築いた財産を公平に2分の1ずつ」という基本的な枠組みを押さえておくことが大切です。
自宅を売却して財産分与を行う場合、基準とするのは売却価格そのものではなく、実際に手元に残る「手取り額」です。
具体的には、売却価格から仲介手数料や登記関連費用などの諸費用と、住宅ローンの残債を差し引いた残りが、財産分与の対象となる共有財産と考えられます。
この手取り額を前提に、原則として2分の1ずつ分けることを出発点とし、そのうえで個別事情を加味して調整していく流れが一般的です。
売却前に、概算でもよいので「諸費用」「残債」「手取り額」を整理しておくと、話し合いが進めやすくなります。
もっとも、いつ誰がどのような資金を出したかによって、分け方の割合を見直す必要が生じる場合があります。
婚姻前からの貯蓄や、どちらか一方の親からの贈与・相続による資金は「特有財産」と扱われ、原則として財産分与の対象外とされるからです。
自宅購入時の頭金に特有財産が充てられている場合には、その部分を評価額から控除したうえで、残りを夫婦の共有財産として按分する考え方が用いられています。
別居の時期や婚姻期間、ローン返済への関与なども含めて、個々の事情によって2分の1から増減する可能性があることを理解しておくことが重要です。
| 確認すべき観点 | 主な内容 | 分け方への影響 |
|---|---|---|
| 共有財産か特有財産か | 取得時期や資金の出どころ | 財産分与の対象範囲を決定 |
| 売却後の手取り額 | 諸費用とローン残債控除後の金額 | 原則2分の1で按分する基礎 |
| 頭金や親からの援助 | 特有財産として扱われる部分 | 一方の取り分を増減させる要素 |
家を売ったお金を安全に分けるための具体的チェックポイント
自宅を売却した代金を安全に分けるためには、まずお金の流れを明確にしておくことが大切です。
どちら名義の口座に入金するのか、売買契約時と決済時にいつ・いくら入るのかといった点を、事前に具体的に決めておく必要があります。
また、仲介会社から精算書を受け取ったあとに、諸費用や住宅ローン完済額を差し引いたうえで、残額をどのような割合で分けるかも合意しておくと安心です。
こうした取り決めをあらかじめ共有しておくことで、売却後の誤解や感情的な対立を避けやすくなります。
次に、口頭の約束だけではなく、離婚協議書や公正証書の形で、売却代金の分け方を明文化しておくことが重要です。
特に、どちらがいつまでにどの程度の金額を支払うのか、支払方法をどうするのかといった点を、具体的な金額や支払期限とともに記載しておくと、後から解釈が分かれる余地が少なくなります。
また、売却が離婚成立前か後かによっても、財産分与として取り扱うかどうかの位置付けが変わるため、その点も含めて書面に整理しておくとよいです。
必要に応じて、公証人役場で公正証書とすることで、万一の不払い時にも強制執行が可能となる場合があります。
さらに、共有名義の自宅を売却して代金を分ける「換価分割」を選ぶ場合には、合意形成の進め方にも注意が必要です。
どの程度の価格で売却するか、価格の目安を複数の査定などで確認しながら協議し、売却時期や最低売却価格の目安をあらかじめ決めておくと、片方だけが不利益と感じにくくなります。
また、売却活動中に価格を見直す条件や、希望の期間内に売れなかった場合の対応なども話し合っておくと、あとから判断が揺らぎにくくなります。
こうした手順を共有しておくことで、換価分割による自宅売却を、双方が納得しやすい形で進めやすくなります。
| 項目 | 確認内容 | 留意ポイント |
|---|---|---|
| 代金受取口座 | 名義人と配分方法 | 事前合意と書面化 |
| 支払時期 | 入金日と清算期限 | 離婚成立日との関係 |
| 換価分割条件 | 売却価格と時期 | 最低価格と見直し基準 |
売却代金の分け方で押さえたい税金・期限・専門家活用のポイント
自宅を売却した場合、利益が出れば譲渡所得税や住民税がかかる可能性がありますが、一定の条件を満たせば居住用財産の3,000万円特別控除などの優遇措置を受けられる場合があります。
ただし、離婚に伴う自宅売却では、名義人や住んでいた期間、現在の居住状況などにより、適用の可否や税額が大きく変わります。
そのため、売却代金の分け方を決める前に、どの程度の税金負担が生じるかを整理しておくことが重要です。
税金を見落とすと、手取り額の見込みが狂い、財産分与の割合について再協議が必要になるおそれがあります。
離婚時の財産分与には、民法上の請求期限があり、原則として離婚成立から2年以内に請求しなければならないとされています。
この期限までに自宅の売却方針や売却代金の分け方を決めておかないと、相手方に財産分与を求めること自体が難しくなる場合があります。
そのため、自宅の売却時期、売却方法、売却代金の配分ルールなどを、離婚協議の段階から具体的に話し合うことが大切です。
とくに、自宅の売却に時間がかかりそうな場合は、期限を意識して早めに準備を進める必要があります。
家を売ったお金の分け方や財産分与の割合について不安があるときは、法律・税務・不動産の専門家を早めに活用することが有効です。
弁護士に相談すれば、財産分与の考え方や合意内容を離婚協議書や公正証書に反映させる際のポイントを確認できます。
税理士に相談すると、譲渡所得税や3,000万円特別控除の適用可否、納税時期や必要書類などを整理しやすくなります。
さらに、不動産の専門家に相談することで、売却価格の見込みや売却スケジュールを踏まえたうえで、現実的な分け方を検討しやすくなります。
| 確認項目 | 主な内容 | 押さえたいポイント |
|---|---|---|
| 税金の整理 | 譲渡所得税と特別控除 | 手取り額に直結 |
| 期限の確認 | 財産分与請求の2年 | 離婚成立日を意識 |
| 専門家の相談先 | 弁護士・税理士等 | 早期相談で紛争予防 |
まとめ
離婚時の自宅売却では、名義や住宅ローン残高、現在の価格を整理し、アンダーローンかオーバーローンかを確認することが第一歩です。
そのうえで、売却代金から諸費用とローン残債を引いた「手取り」を基準に、原則2分の1ずつをベースにしつつ、頭金の負担や特有財産などを踏まえて話し合うことが大切です。
受け取り口座や入金タイミング、離婚協議書への明記、税金や期限の確認まで一気通貫でサポートいたします。
家を売ったお金の分け方で迷われたら、ぜひ一度当社へご相談ください。
★<マイホーム売却の資金計画もお気軽にご相談ください>★
株式会社リンクラシアでは、名古屋市中村区を中心に、名古屋市でマイホームの売却をご検討されている方のご相談を承っております。
「今売却したら手元にいくら残るのか分からない」
「住宅ローンを完済した後でも資金は残るのか」
「譲渡所得税はどのくらいかかるのか」
「3,000万円特別控除などの特例は利用できるのか」
このような不安をお持ちの方は少なくありません。
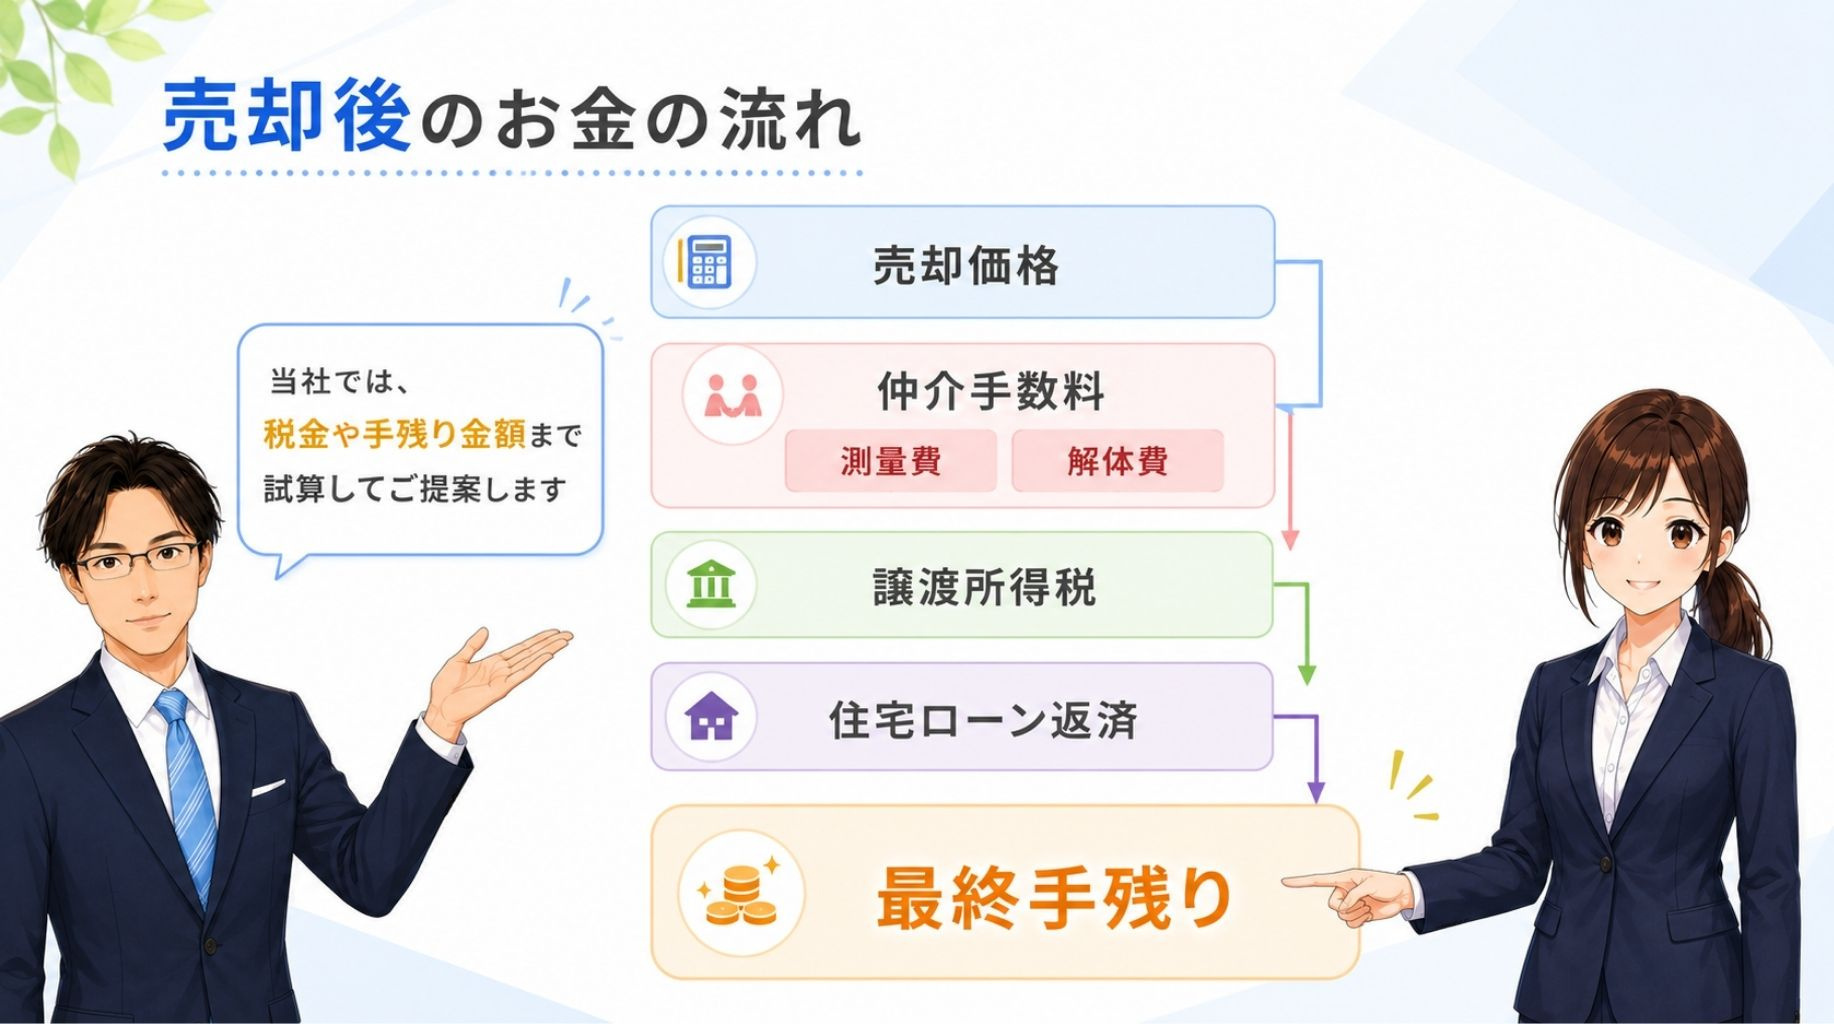
当社では、査定価格をご提示するだけでなく、仲介手数料や登記費用、抵当権抹消費用などの諸費用を考慮した手残り金額のシミュレーションや、譲渡所得税の概算試算もあわせてご提案しております。
実際に売却価格が同じであっても、取得費や所有期間、利用できる特例によって、最終的に手元に残る金額は大きく変わることがあります。
そのため、売却活動を始める前に資金計画を把握しておくことで、住み替えや老後資金、相続対策なども含めた将来の計画を立てやすくなります。
「まだ売却するか決めていない」「まずは資金計画だけ知りたい」という段階でも問題ありません。
名古屋市中村区をはじめ、名古屋市内でマイホームの売却をご検討の方は、お気軽に株式会社リンクラシアまでご相談ください。
また、株式会社リンクラシアでは、
このような不動産売却に関する重要ポイントを、
ブログ記事だけでなくYouTubeでも分かりやすく解説しています。
ブログで詳しく情報収集し、
YouTubeでより分かりやすく理解を深めることで、
・初めての不動産売却でも安心
・売却の失敗リスク軽減
・査定価格の正しい判断
・売却成功率向上
につながります。
↓↓YouTubeはこちら↓↓