名古屋市で離婚時に住宅ローンが残っている家は売却できる?損をしない進め方と基本ポイント

名古屋市で離婚を考えながら、まだ住宅ローンが残っている自宅をどうするか悩んでいませんか。
ローンが残っている家の売却や、どちらか一方が住み続ける選択は、名義や残債、今後の生活設計に大きく影響します。
なんとなく話を進めてしまうと、後になってトラブルや不公平感が生じやすく、やり直しも難しくなります。
そこで本記事では、名古屋市で住宅ローンが残る家をめぐって離婚を検討している方に向けて、売却する場合と住み続ける場合の基本的な考え方と手順を整理しました。
今の状況を落ち着いて把握し、冷静に選択肢を比べることで、離婚後の暮らしを前向きにスタートさせるきっかけにしてください。
弊社では、名古屋市中村区を中心に、
・不産売却査定
・相続不動産のご相談
・空家相談
・住み替え相談
・売却時の税金相談
・手残り金額シミュレーション
なども承っております。
「まだ売却するか決めていない」
「まずは査定価格だけ知りたい」
という段階でも大丈夫です。
まずはお気軽に無料査定をご利用下さい。
↓↓無料査定はこちら↓↓
離婚前に確認したい住宅ローンと名義の基本
まず押さえておきたいのは、住宅ローンの契約上の立場と不動産の名義が必ずしも一致しないという点です。
住宅ローンの返済義務を負う人が「住宅ローン名義人」であり、登記簿上の持ち主が「所有名義人」です。
これに加えて、主債務者が返済できない場合に代わりに返済義務を負う「連帯保証人」や、最初から複数人が同じローンの返済義務を負う「連帯債務者」という形もあります。
離婚により同居は解消されても、これらの立場に伴う返済義務やリスクは自動的には消えないため、離婚協議の前に自分がどの立場なのか必ず確認しておくことが重要です。
次に、離婚時の財産分与の前提となる「夫婦の共有財産」の考え方を整理しておくことが大切です。
民法上、夫婦の財産は原則として各自の名義ごとに管理されますが、婚姻期間中に夫婦の協力によって形成された財産は、名義にかかわらず共有財産として財産分与の対象になると解されています。
結婚後に取得した自宅についても、婚姻中の収入やローン返済によって形成されたものであれば、登記名義がどちらか一方のみであっても、実務上は夫婦の共有財産として取り扱われることが多いです。
一方で、結婚前から所有していた不動産や、相続・贈与により取得した不動産などは「特有財産」とされ、原則として財産分与の対象外となる点にも注意が必要です。
さらに、離婚後の自宅の扱いを検討するためには、住宅ローン残高と自宅の時価を冷静に把握することが欠かせません。
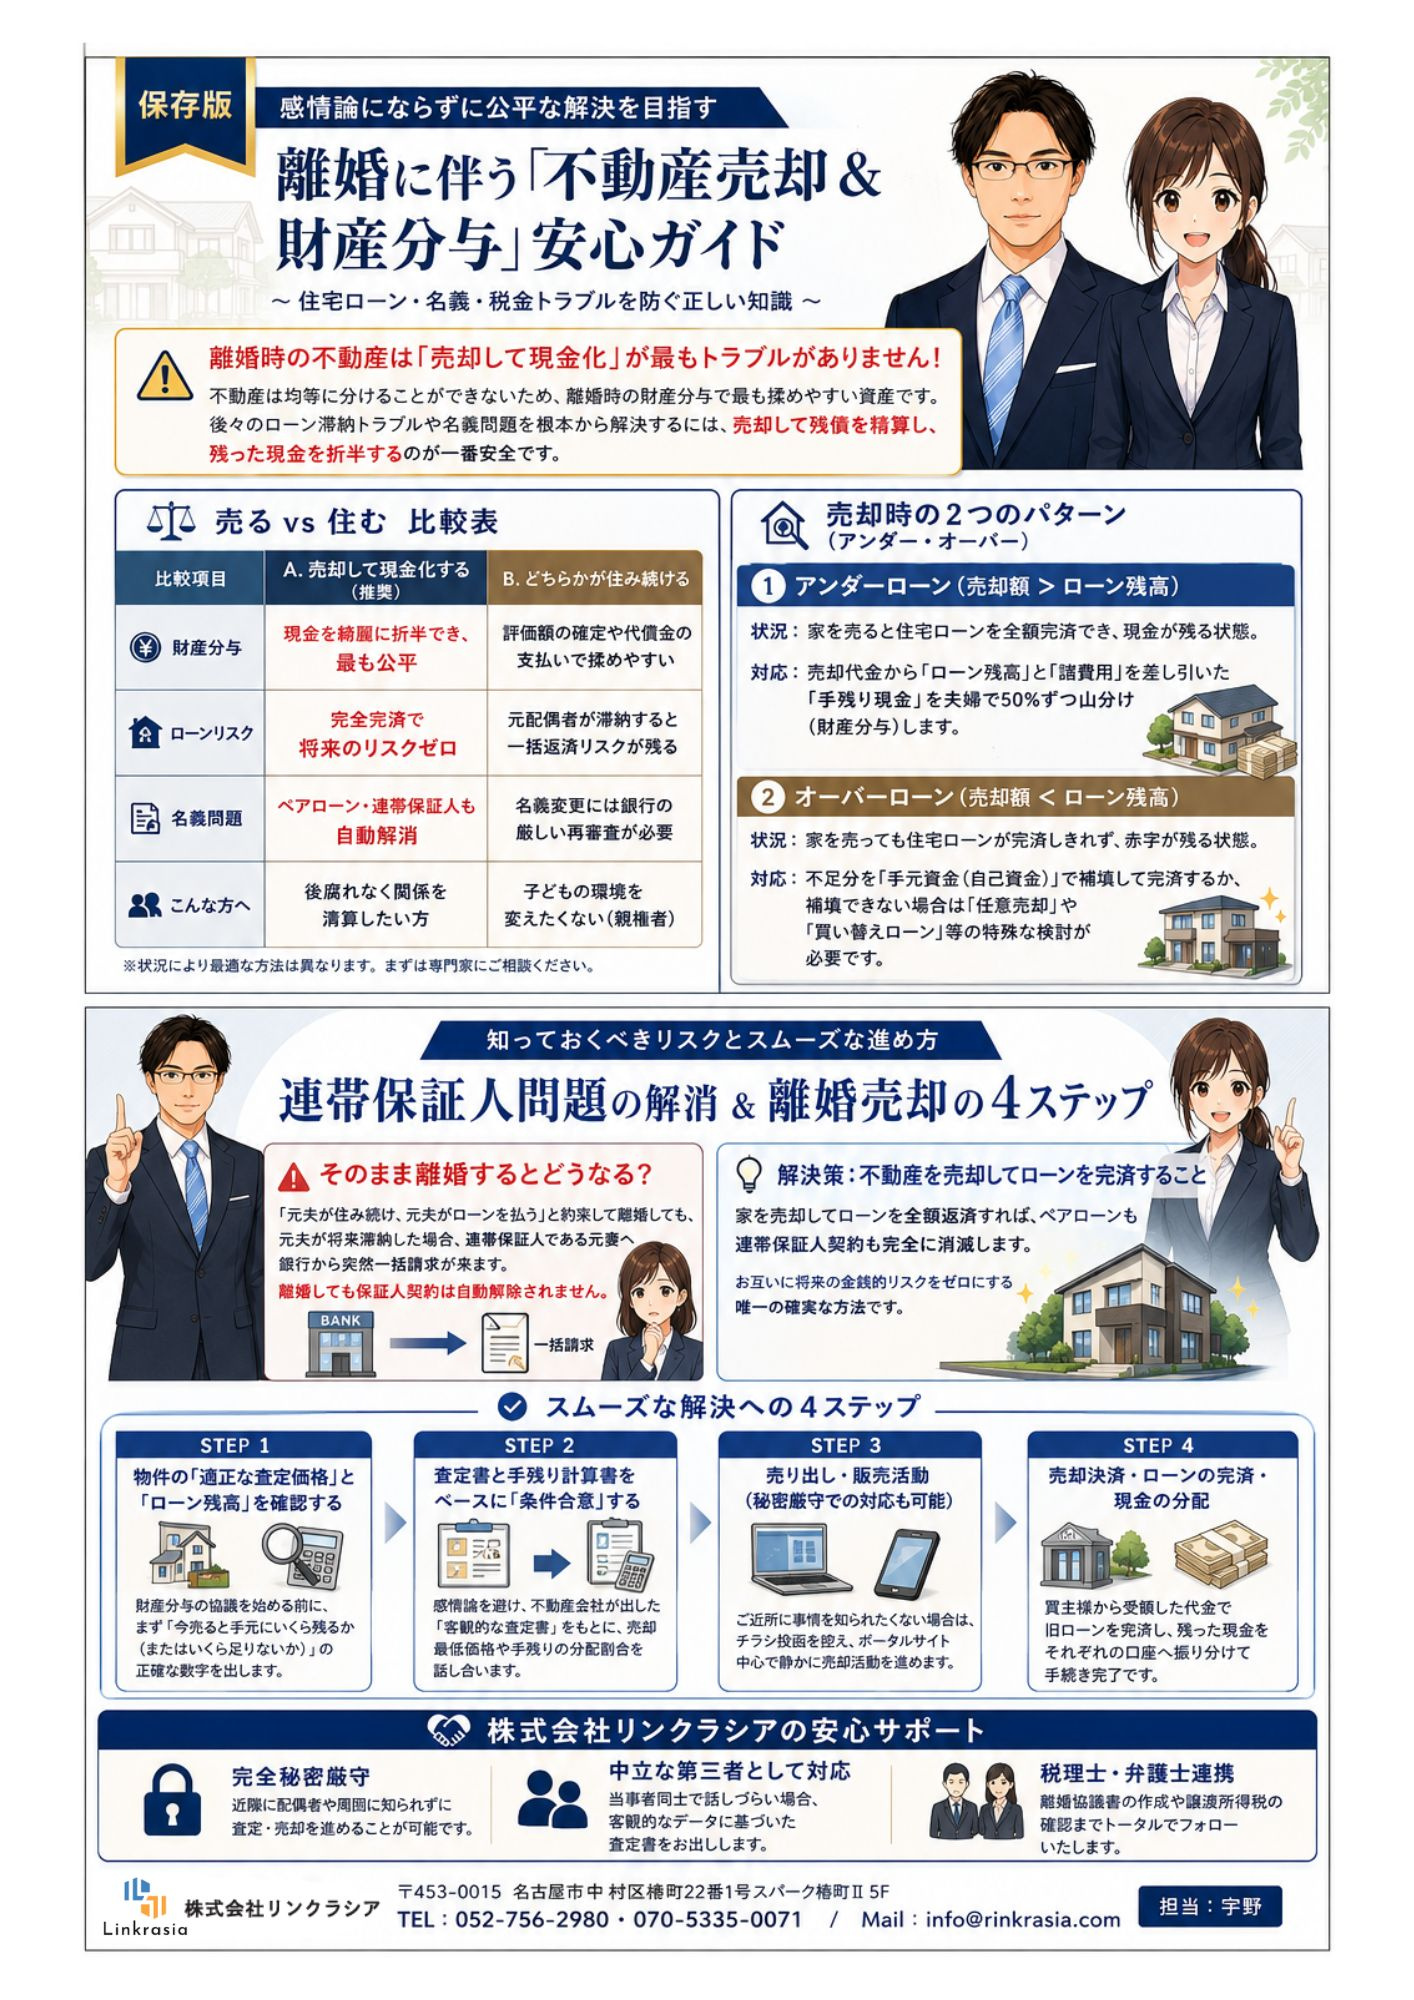
一般に、売却して得られる金額が住宅ローン残高を上回る状態を「アンダーローン」、反対に売却代金よりローン残高の方が多い状態を「オーバーローン」と呼び、それぞれで取り得る選択肢や手続きが大きく異なります。
財産分与を進める際には、金融機関から最新のローン残高証明書を取り寄せるとともに、不動産会社などを通じて自宅の査定額を確認し、どちらの状態に当たるのか整理しておくことが大切です。
この整理が不十分なまま離婚協議を進めてしまうと、後から売却が必要になった際に、思わぬ追加負担やトラブルが生じるおそれがあります。
| 項目 | 主な内容 | 離婚時の注意点 |
|---|---|---|
| 住宅ローン名義人 | 金融機関への返済義務者 | 離婚後も返済義務継続 |
| 所有名義 | 登記簿上の不動産の持ち主 | 名義だけでは負担把握不可 |
| 連帯保証人・連帯債務者 | 主債務者同様の返済責任 | 離婚しても責任は原則存続 |
| 共有財産と特有財産 | 婚姻中形成財産と相続財産 | 財産分与対象かどうか確認 |
| アンダーローン・オーバーローン | 時価とローン残高の関係 | 売却可否と負担額に直結 |
名古屋市で住宅ローンが残る家を売却する基本パターン
まず、売却価格が住宅ローン残債を上回るアンダーローンの場合には、一般的に通常の売買と同じ流れで手続きが進みます。
売買契約の締結後、決済日に買主からの代金が金融機関へ支払われ、抵当権抹消と同時に住宅ローンが完済される形が多いです。
そのうえで、売却代金から諸費用と住宅ローン残債を差し引いた残りが、財産分与の対象となる現金として手元に残ります。
名古屋市での離婚に伴う売却でも、この基本的な流れは変わらないため、まずはアンダーローンかどうかの確認が重要です。
一方、売却価格が住宅ローン残債を下回るオーバーローンの場合には、単純に売却するだけではローンを完済できない点に注意が必要です。
自己資金で不足分を補う方法のほか、金融機関の同意を得て市場価格に近い価格で売却する任意売却という手続きが選択肢となります。
任意売却では、売却代金でローンの一部を返済し、残った債務については分割払いなどの条件変更を金融機関と協議する形が一般的です。
競売よりも高値で売れる可能性があるため、離婚後の家計への負担を抑えたい場合に検討される方法です。
さらに、離婚に伴い自宅を売却する場合には、売却方針や代金の分け方を事前に文書で取り決めておくことが大切です。
離婚協議書に、自宅を売却するかどうか、売却時期、売却代金から住宅ローンや諸費用を差し引いた残額をどのような割合で分けるかなどを具体的に記載します。
将来の支払い不履行や「言った・言わない」のトラブルを防ぐためには、公証役場で公正証書として残す方法も有効とされています。
ただし、離婚協議書や公正証書の内容は、金融機関とのローン契約そのものを変更する効力はないため、別途金融機関との調整も並行して行うことが重要です。
| 売却パターン | 主な特徴 | 事前に決めておきたい点 |
|---|---|---|
| アンダーローン売却 | 売却代金で完済可能 | 残った現金の分け方 |
| オーバーローン自己資金補填 | 不足分を自己負担 | 不足額の負担割合 |
| オーバーローン任意売却 | 金融機関同意の売却 | 残債支払い方法 |
売却せず住み続ける場合の住宅ローンと離婚後リスク
離婚後もどちらか一方が自宅に住み続ける場合、住宅ローンの名義や債務者をどのように扱うかが大きな問題になります。
一般的には、住み続ける側が自身を名義人とする新たな住宅ローンに借り換えて、元のローンを完済する方法や、金融機関の承諾を得て債務引受を行う方法などが検討されます。
ただし、離婚を理由とする名義変更や債務者変更は、金融機関の審査で断られる可能性もあり、事前の相談と資金計画が欠かせません。
また、金融機関に無断で名義だけを変更すると、契約違反として一括返済を求められるおそれがあるため、慎重な対応が必要です。
名義人が家を出て、支払いだけを続ける形を選ぶと、離婚直後は問題がなくても、時間の経過とともに様々なトラブルが生じやすくなります。
例えば、名義人の収入状況が悪化して返済が滞れば、連帯保証人や連帯債務者に残債の一括請求が及び、最終的には競売により居住中の元配偶者や子どもが退去を迫られる危険があります。
さらに、滞納情報は信用情報機関に登録されるため、名義人の今後のローン利用やクレジット契約にも長期的な影響が出ます。
こうした事態を防ぐためには、「どちらが、いつまで、いくら支払うのか」を現実的な水準で定め、返済が難しくなったときの対応まで含めて話し合っておくことが重要です。
離婚後に養育費と住宅ローンの支払いをどのように位置付けるかも、大切な検討事項です。
養育費については、口約束ではなく、公正証書や調停調書などの形で文書化しておくと、将来未払いがあった場合の差押えなどの手続がとりやすくなるとされています。
一方で、住宅ローンの支払いを養育費の代わりとみなす取り決めは、公的な給付や手当の算定に影響する可能性があるため、養育費とローン返済は原則として別々に金額を定めることが望ましいとされています。
そのうえで、住宅ローンの負担方法や、滞納時の対応、名義変更の方針などを離婚協議書や公正証書に明記し、あいまいな表現を避けることが、双方の将来の安心につながります。
| 検討項目 | 主なポイント | 放置した場合のリスク |
|---|---|---|
| 住宅ローン名義と債務者 | 誰が返済義務を負うか | 一括請求・契約違反 |
| 居住者と支払者の関係 | 住む人と名義の一致 | 滞納・競売・退去問題 |
| 養育費と文書化方法 | 金額と支払方法の明確化 | 未払い時の回収困難 |
名古屋市で離婚と住宅ローン売却を進める具体的な手順
まず、名古屋市で自宅を売却するにあたっては、おおまかな不動産価格の水準を把握しておくことが大切です。
近年は、名古屋市全体として土地・一戸建て・マンションいずれも売却価格相場が上昇傾向にあるとのデータが公表されており、自宅の資産価値を確認する意味でも最新の相場を意識する必要があります。
そのうえで、住宅ローンの残高を金融機関の残高証明書や通帳で整理し、固定資産税評価額については納税通知書や市区町村の窓口で確認すると、全体像が見えやすくなります。
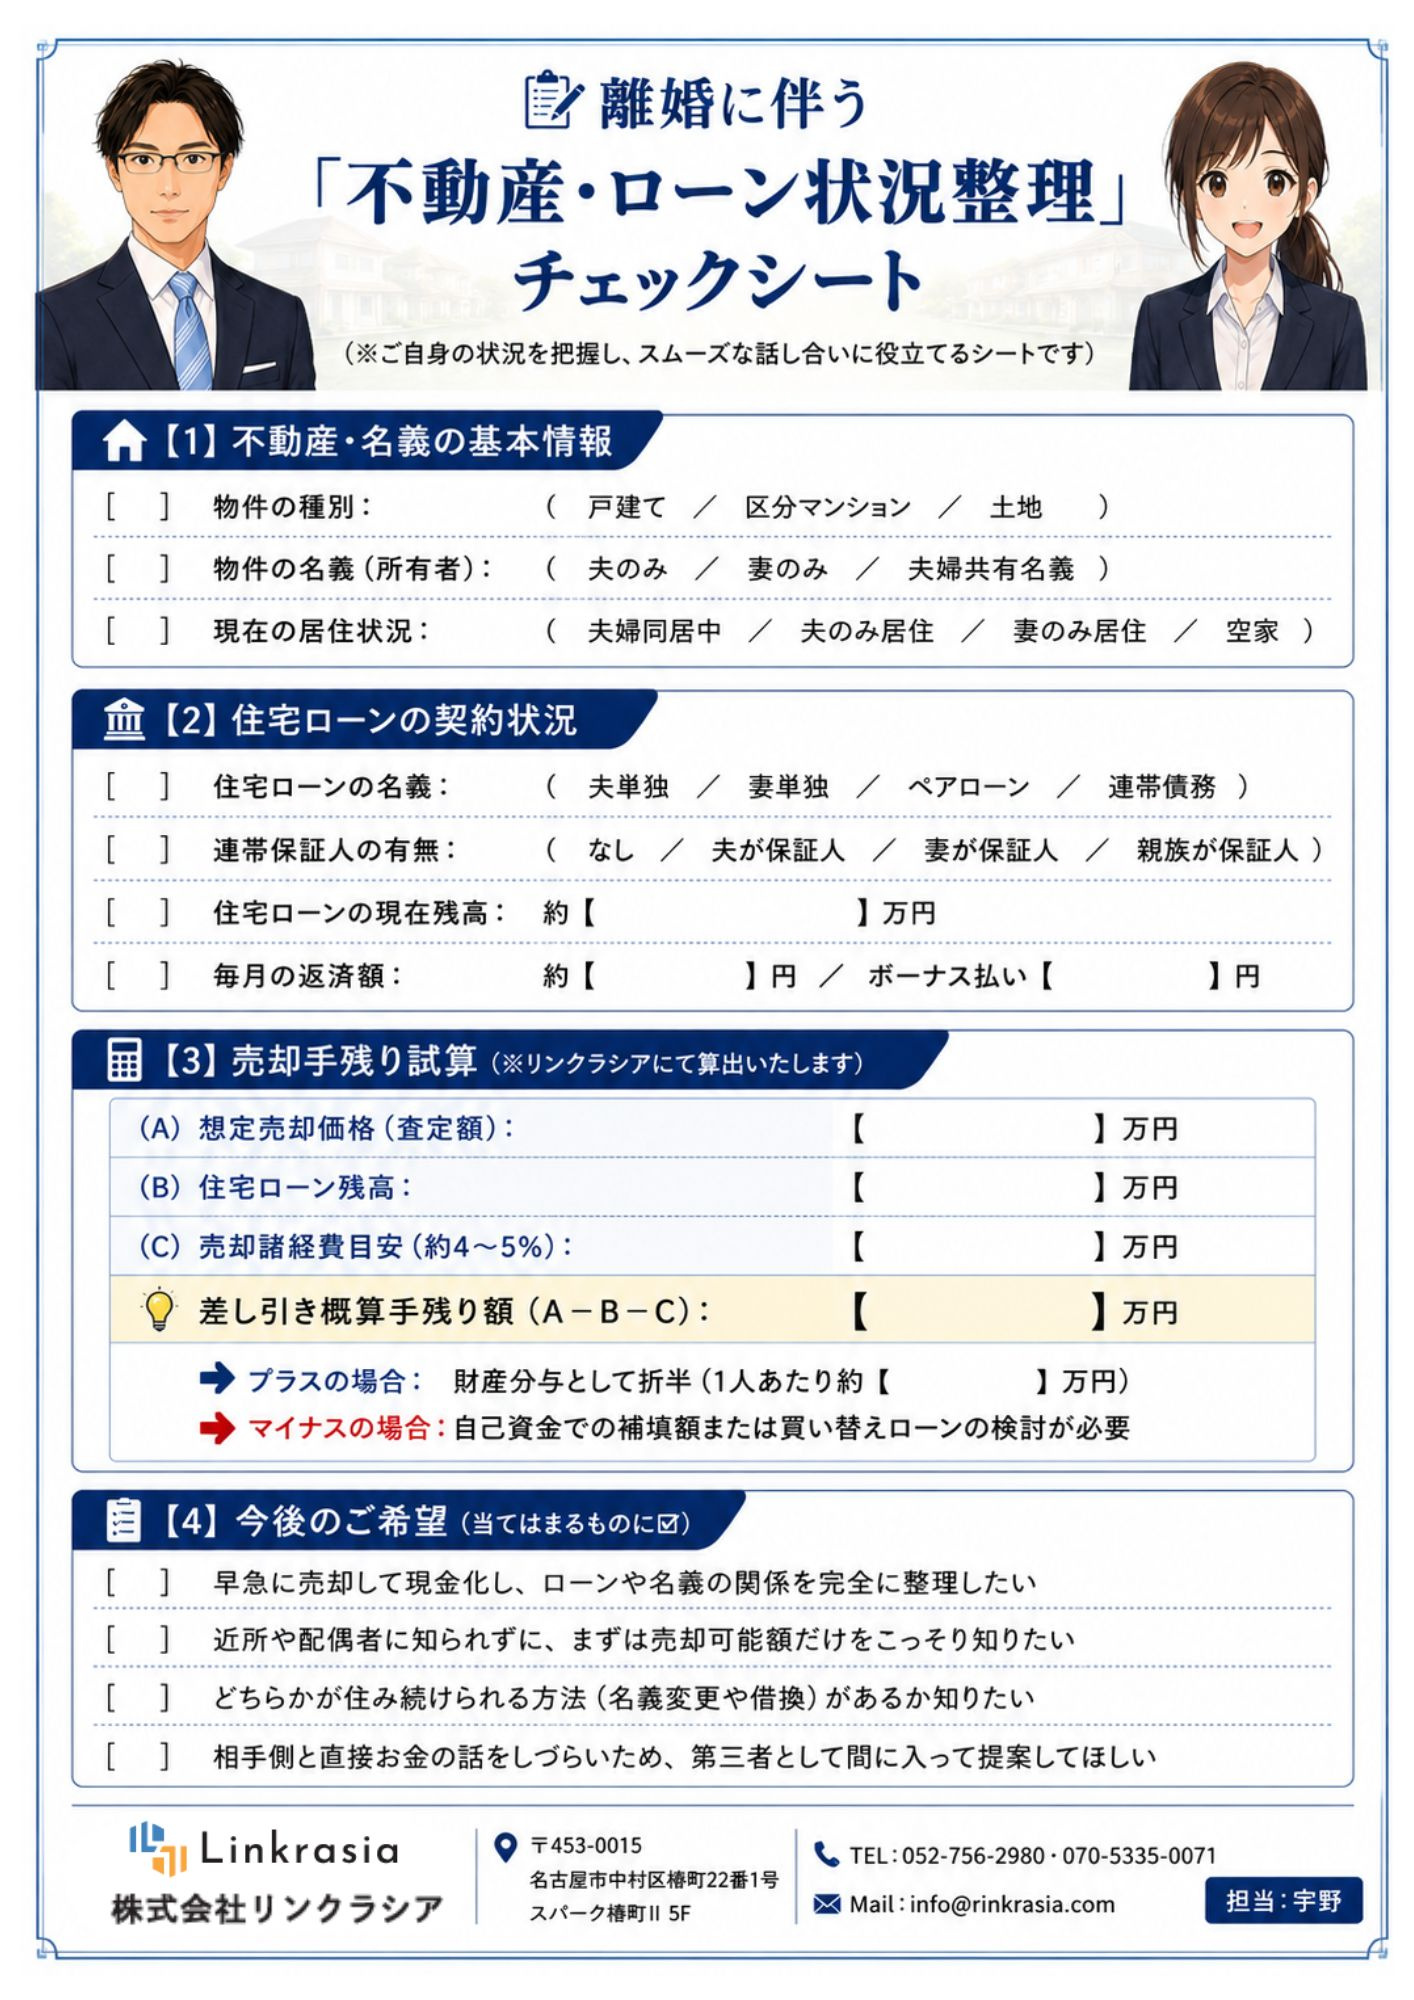
次に、財産分与や名義変更の検討にあたっては、早い段階で専門家に相談することが重要です。
住宅ローンが残った不動産も、原則として財産分与の対象となり得ることや、オーバーローンかアンダーローンかで扱いが異なることは、公的機関や法律系機関の資料で確認されています。
離婚協議書や公正証書の内容を整える際には、弁護士に財産分与全体の方針を相談し、登記名義の変更や持分調整が必要な場合には司法書士に手続き面の助言を求めると、抜け漏れを防ぎやすくなります。
さらに、離婚成立前後のスケジュール管理も、住宅ローン付き不動産の売却では重要なポイントになります。
実務上、多くの不動産売却は査定から成約・引渡しまで数か月程度を要する傾向があり、名古屋市における不動産売却データでも、売却完了までに数か月を見込んで計画するケースが一定数みられます。
そのため、離婚協議の時期、売却活動の開始時期、売買契約・引渡し、住宅ローンの完済や名義変更、転居時期などを、あらかじめ大まかな時系列で整理しておくと、離婚後の生活設計も立てやすくなります。
| 手順 | 確認すべき主な内容 | 相談先の例 |
|---|---|---|
| 資産状況の整理 | 売却相場とローン残高 | 金融機関窓口 |
| 不動産評価の把握 | 査定額と固定資産税評価額 | 市区町村窓口 |
| 離婚条件の協議 | 財産分与と売却方針 | 弁護士等専門家 |
| 売却から引渡し | 売買契約と引渡し時期 | 司法書士等 |
まとめ
離婚と住宅ローンが重なると、不安や疑問が一気に押し寄せますが、ポイントを整理すれば落ち着いて判断できます。
まずは現在のローン残高と自宅の査定額を確認し、アンダーローンかオーバーローンかを把握することが重要です。
あわせて、住宅ローン名義・所有名義・連帯保証などの状況も丁寧に洗い出しましょう。
当社では、離婚を検討中の方の事情や今後の生活設計を伺いながら、売却する場合と住み続ける場合のメリット・デメリットを分かりやすくご説明します。
「何から始めればいいか分からない」という段階でも構いません。
まずは一度、安心してご相談ください。
★<マイホーム売却の資金計画もお気軽にご相談ください>★
株式会社リンクラシアでは、名古屋市中村区を中心に、名古屋市でマイホームの売却をご検討されている方のご相談を承っております。
「今売却したら手元にいくら残るのか分からない」
「住宅ローンを完済した後でも資金は残るのか」
「譲渡所得税はどのくらいかかるのか」
「3,000万円特別控除などの特例は利用できるのか」
このような不安をお持ちの方は少なくありません。
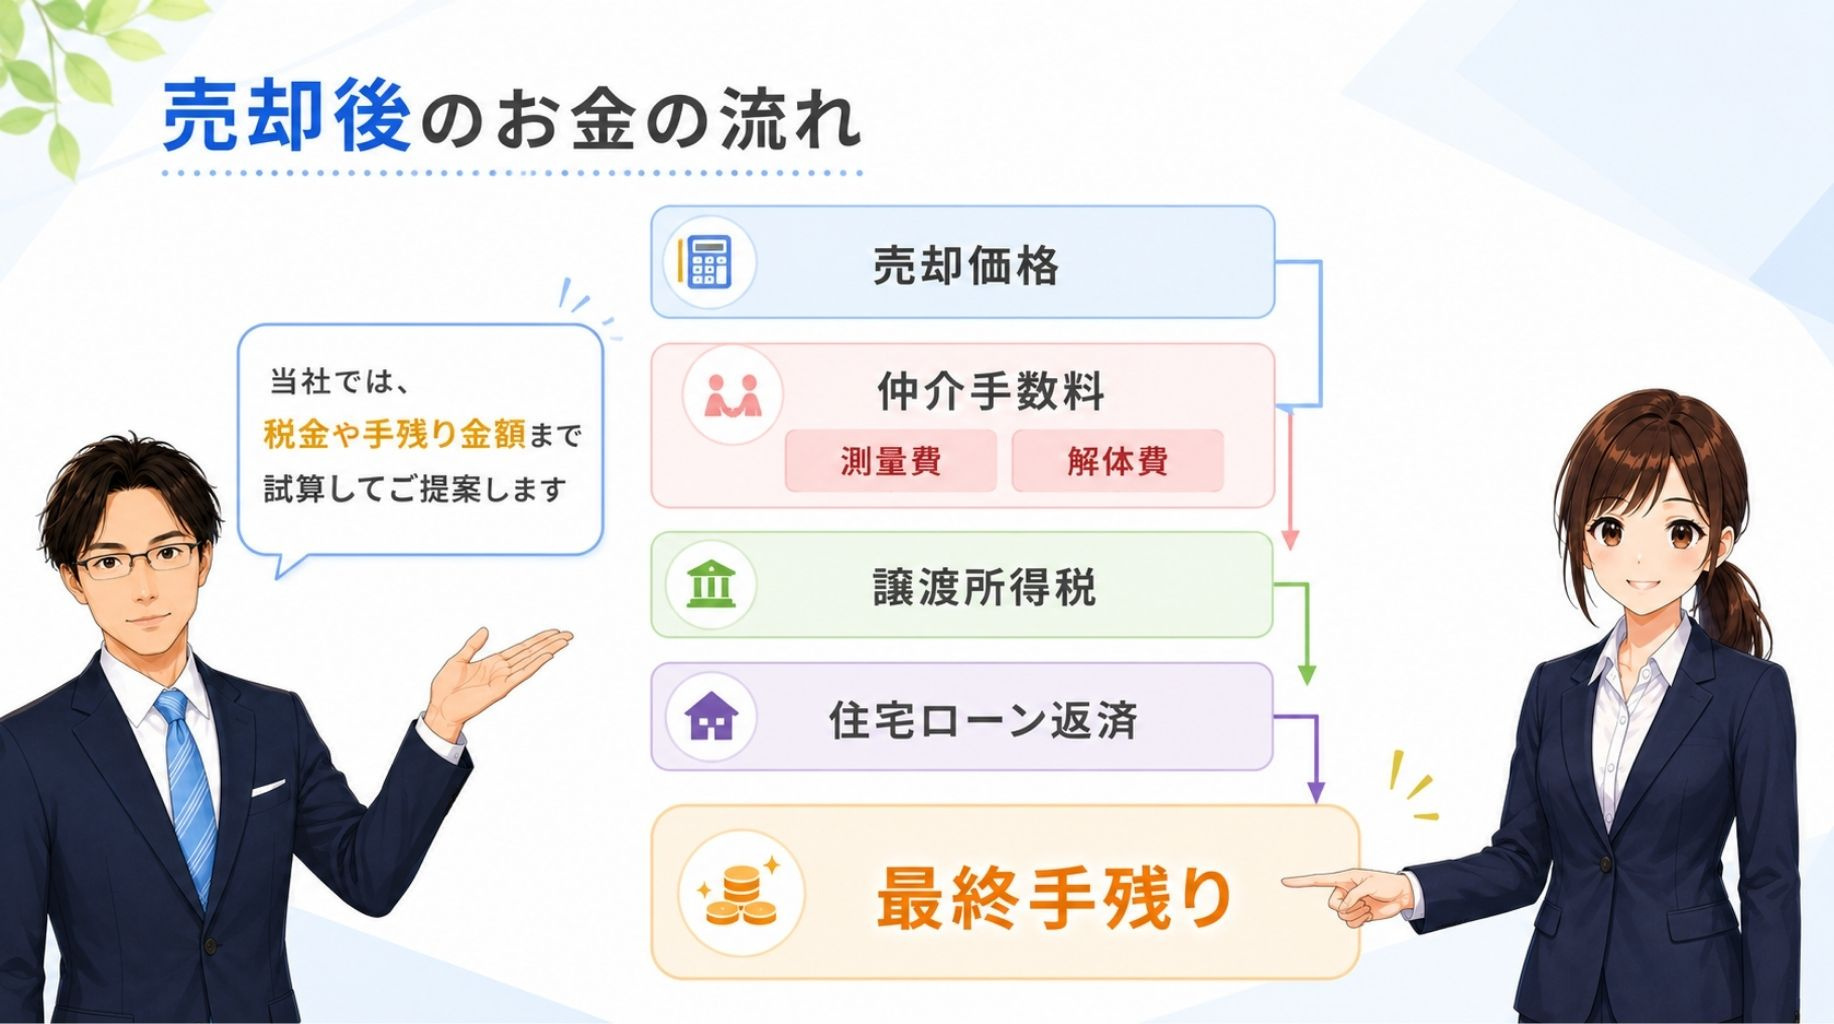
当社では、査定価格をご提示するだけでなく、仲介手数料や登記費用、抵当権抹消費用などの諸費用を考慮した手残り金額のシミュレーションや、譲渡所得税の概算試算もあわせてご提案しております。
実際に売却価格が同じであっても、取得費や所有期間、利用できる特例によって、最終的に手元に残る金額は大きく変わることがあります。
そのため、売却活動を始める前に資金計画を把握しておくことで、住み替えや老後資金、相続対策なども含めた将来の計画を立てやすくなります。
「まだ売却するか決めていない」「まずは資金計画だけ知りたい」という段階でも問題ありません。
名古屋市中村区をはじめ、名古屋市内でマイホームの売却をご検討の方は、お気軽に株式会社リンクラシアまでご相談ください。
また、株式会社リンクラシアでは、
このような不動産売却に関する重要ポイントを、
ブログ記事だけでなくYouTubeでも分かりやすく解説しています。
ブログで詳しく情報収集し、
YouTubeでより分かりやすく理解を深めることで、
・初めての不動産売却でも安心
・売却の失敗リスク軽減
・査定価格の正しい判断
・売却成功率向上
につながります。
↓↓YouTubeはこちら↓↓