
【漫画で解説】離婚で住宅ローンが残っている家は売却できる?オーバーローンの対処法

離婚を考えたとき、 「家を売って、残ったお金を夫婦で半分ずつ分ければいい」 と思われる方は少なくありません。
ところが、住宅ローンが残っている場合は、話がそれほど単純ではありません。
たとえば、住宅ローンが5,000万円残っている家を査定したところ、 査定価格が4,000万円だったとします。
この場合、家を売ったとしても、住宅ローンを全額返すには 単純計算で1,000万円足りません。
このように、家を売却しても住宅ローンを完済できない状態を 「オーバーローン」といいます。
今回は、離婚をきっかけに自宅を売却しようとした夫婦の事例を漫画で見ながら、 住宅ローンが残っている家を売却
するときに確認しておきたいポイントを、 できるだけ分かりやすくご紹介します。
【漫画】離婚したら家を売って折半?夫婦を待っていた意外な問題
【漫画】離婚したら家を売って折半?夫婦を待っていた意外な問題
まずは、よくありそうなケースを漫画で見てみましょう。
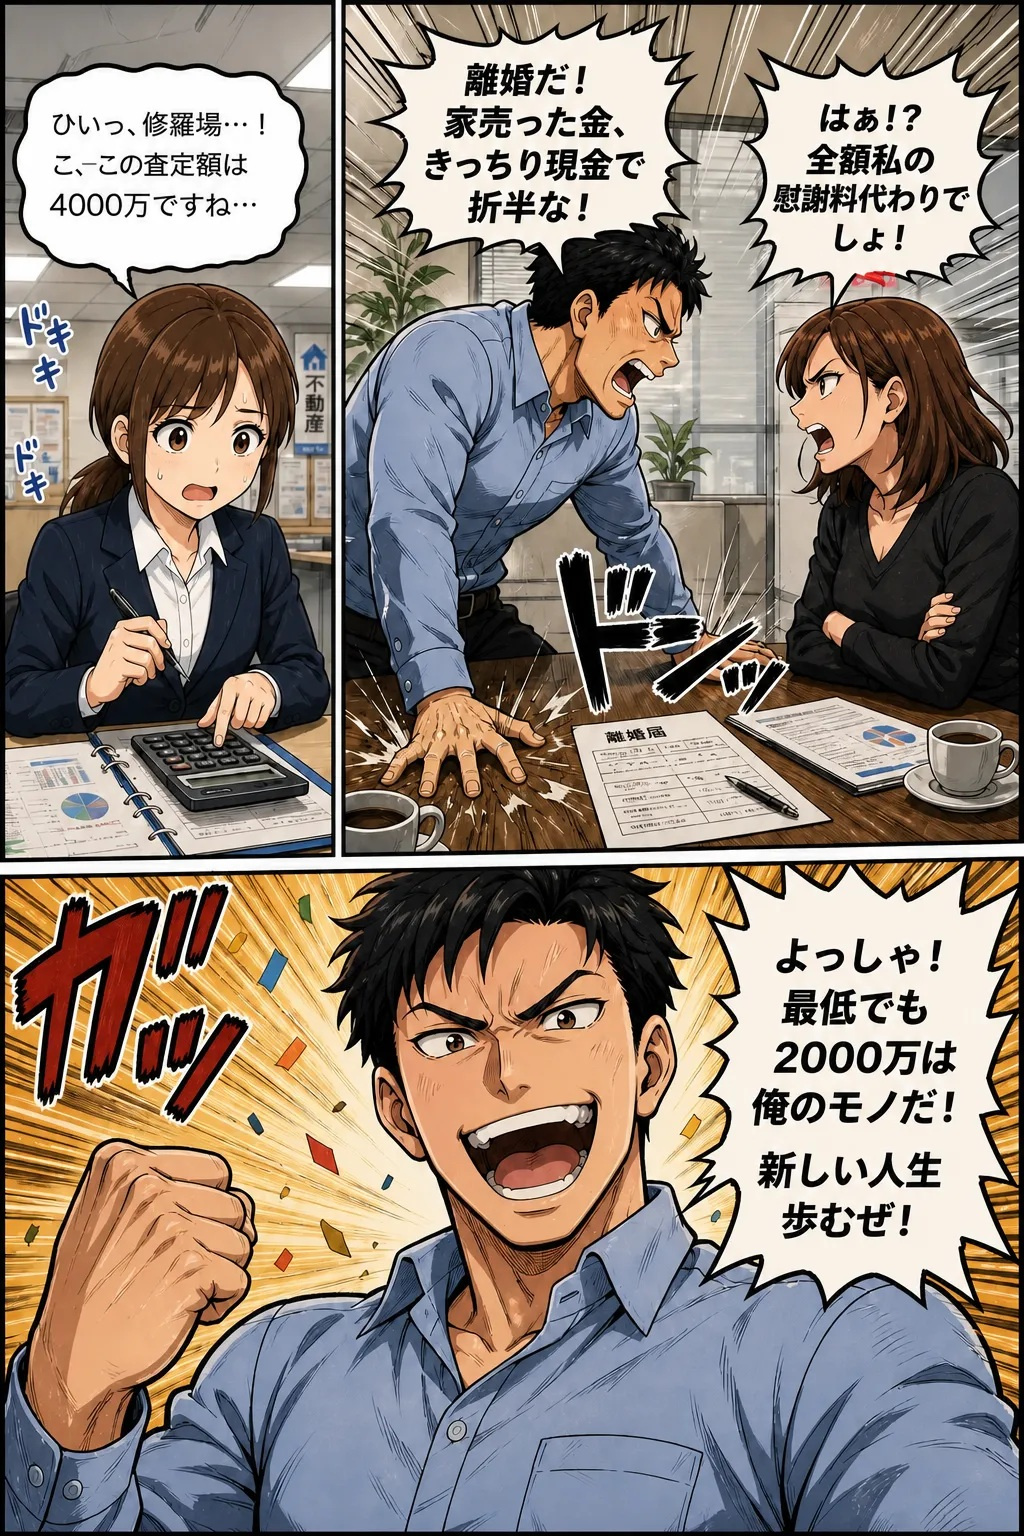
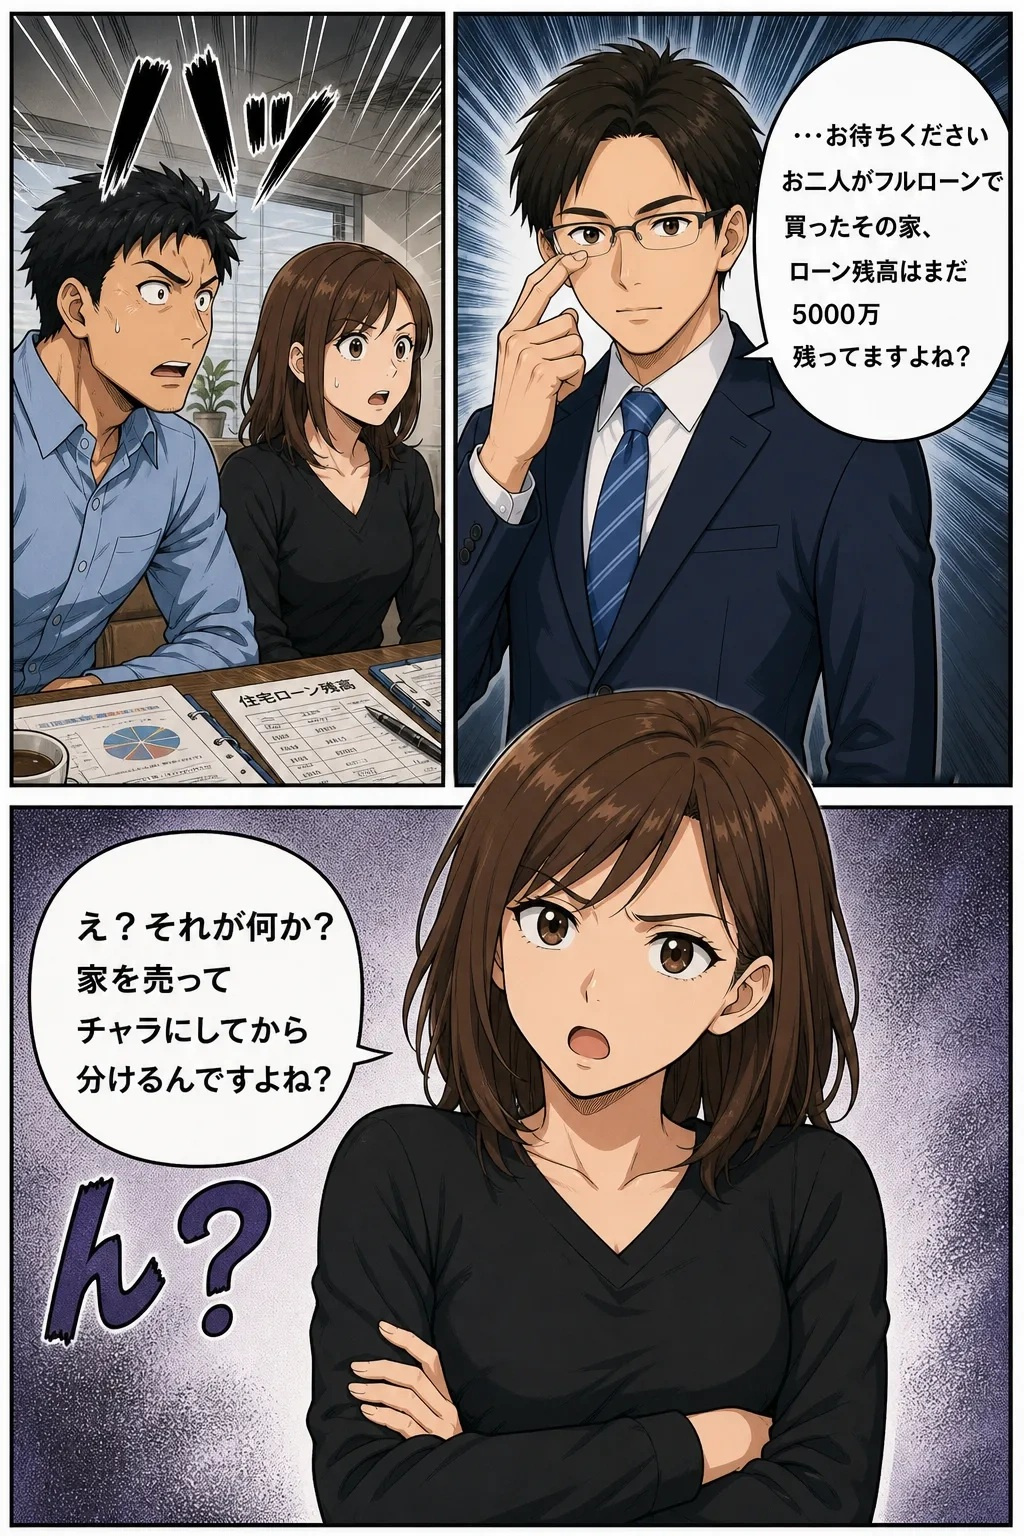
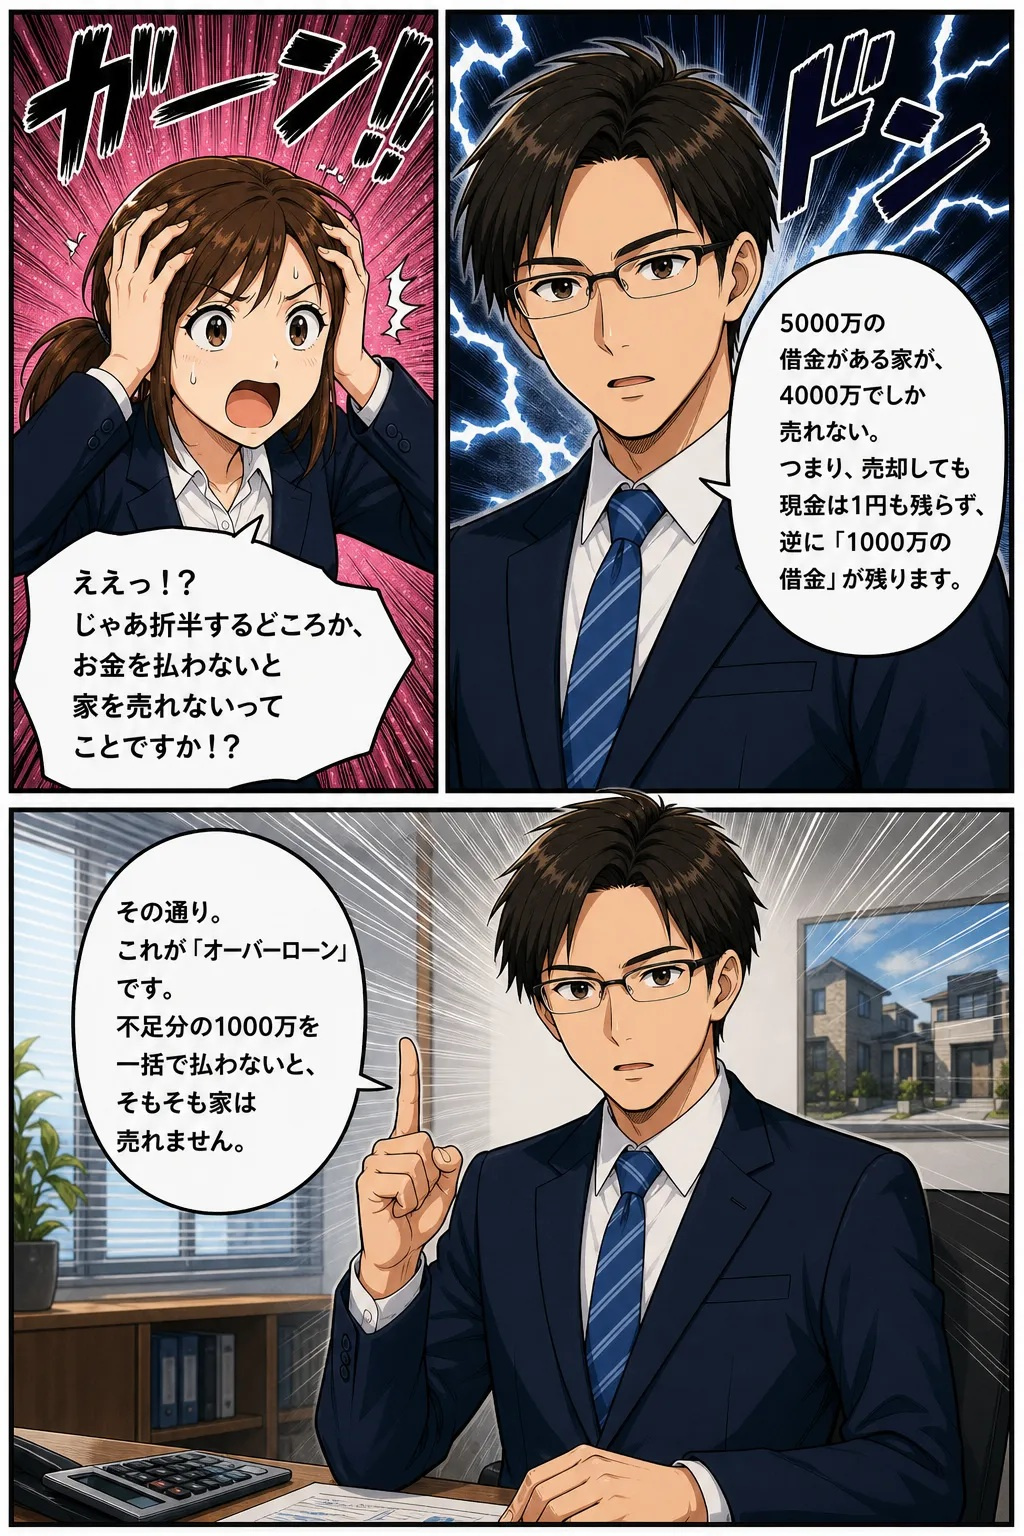
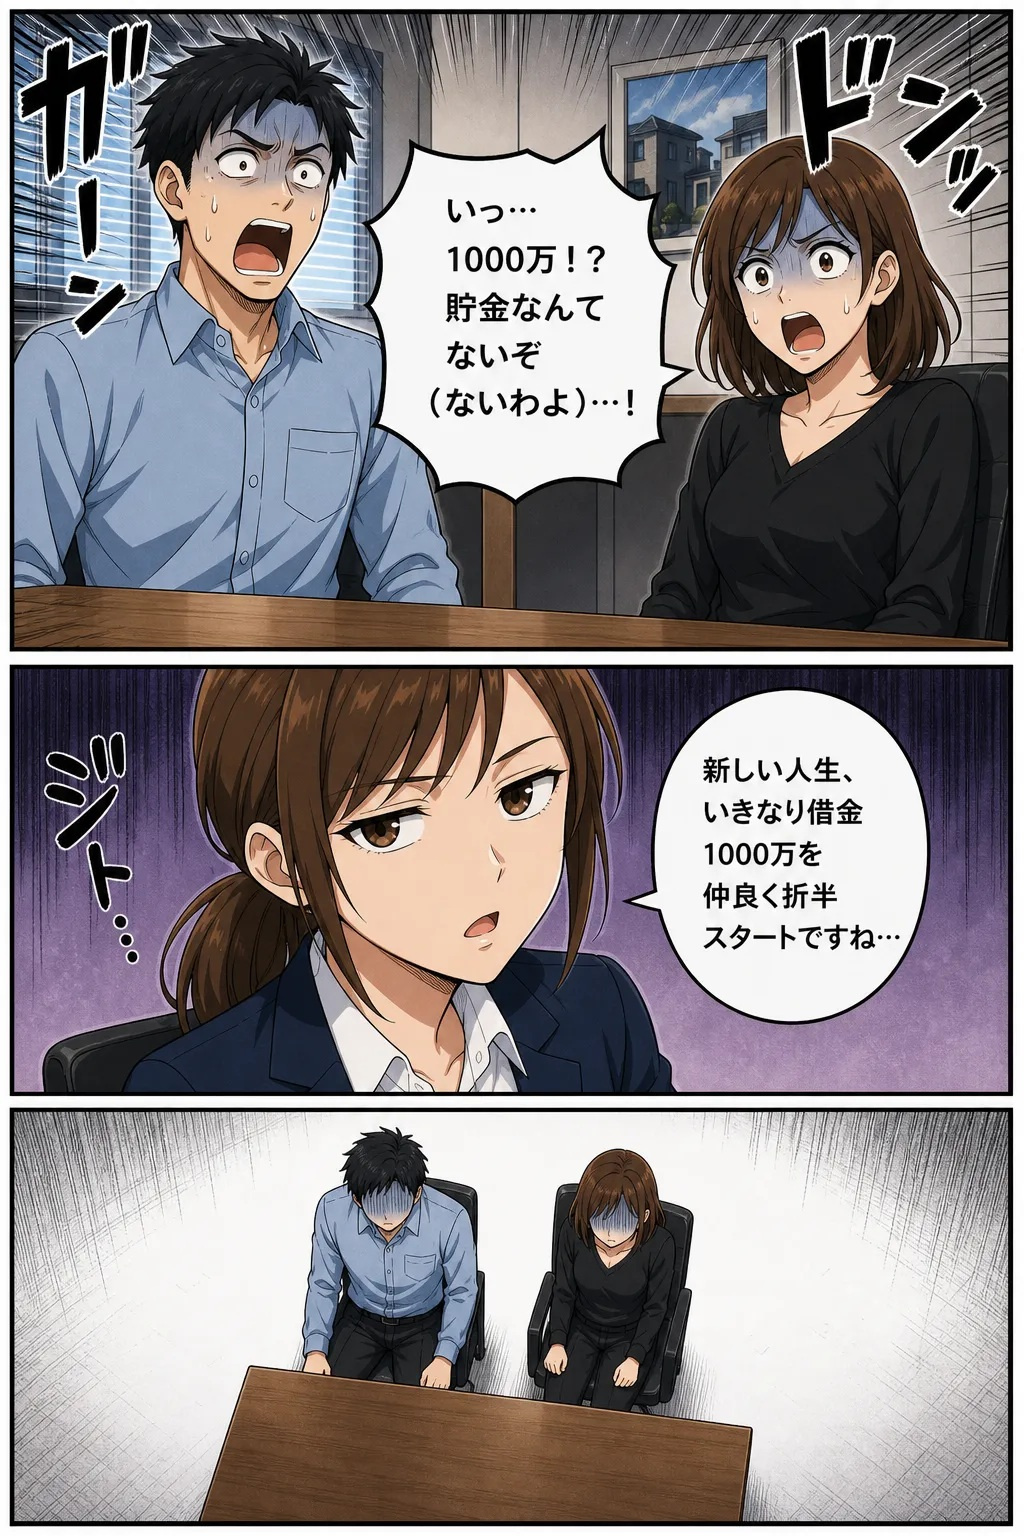
※漫画は、離婚時の不動産売却で起こり得るケースを分かりやすく説明するために作成した事例です。 実際の取り扱いは、住宅ローンの契約内容や不動産の名義、夫婦間の状況などによって異なります。
漫画の夫婦は、なぜ家を売ってお金を分けられなかった?
漫画の中では、 「家を売れば、それなりのお金になるだろう」 と考えていました。
ところが、実際に確認してみると次のような状況でした。
| 項目 | 金額 |
|---|---|
| 住宅ローン残高 | 5,000万円 |
| 不動産の査定価格 | 4,000万円 |
| 単純計算した不足額 | ▲1,000万円 |
つまり、 「4,000万円で売れたら2,000万円ずつ分けられる」わけではありません。
売却価格 4,000万円
↓
住宅ローン残高 5,000万円
↓
約1,000万円不足
しかも実際の不動産売却では、仲介手数料や登記関係費用などの諸費用がかかることがあります。
そのため、 「査定価格-住宅ローン残高」だけでは、実際の手残り額は判断できません。
そもそも「オーバーローン」とは?
簡単にいうと、 家を売っても住宅ローンを完済できない状態のことです。
<アンダーローン>
売却価格 > 住宅ローン残高+売却費用
住宅ローンや売却費用を支払っても、お金が残る可能性がある状態です。
<オーバーローン>
売却価格 < 住宅ローン残高+売却費用
家を売っても住宅ローンを完済できず、不足額が発生する可能性がある状態です。
住宅ローンを完済できないと、なぜ家を売れない?
離婚をきっかけに家を売却する場合は、 まず自宅がどちらの状態なのかを確認することが大切です。
なぜ住宅ローンを完済できないと、簡単に家を売れないのでしょうか?
ここで、 「売ったお金で払える分だけ住宅ローンを返せばいいのでは?」 と思われるかもしれません。
住宅ローンを利用して購入した不動産には、通常、 金融機関の「抵当権」が設定されています。
難しい言葉ですが、簡単にいえば、 住宅ローンを貸している金融機関が不動産に対して持っている権利です。
通常の不動産売却では、買主へ物件を引き渡す際に住宅ローンを完済し、 抵当権を抹消する手続きを行います。
買主から売却代金を受け取る
↓
住宅ローンを完済する
↓
金融機関の抵当権を抹消する
↓
買主へ所有権を移転する
ところが、売却代金だけで住宅ローンを完済できない場合は、 不足するお金をどのように準備するのかを考えなければなりません。
離婚時にオーバーローンだった場合の対処方法
では、実際にオーバーローンだった場合はどうすればよいのでしょうか。
状況によって選択肢は変わりますが、主に次のような方法が考えられます。
★① 自己資金で不足額を補って売却する
まず考えられるのが、不足する金額を預貯金などから補う方法です。
漫画のケースを単純化すると、
住宅ローン残高
5,000万円
-
売却価格
4,000万円
=
不足 約1,000万円
となります。
ただし、実際には売却時の諸費用なども考える必要がありますので、 正確な不足額は事前に計算しておくことが重要です。
★② すぐに売らず、どちらか一方が住み続ける
不足額をすぐに準備するのが難しい場合には、 いったん売却をせず、夫婦のどちらかが住み続けるケースもあります。
ただし、この方法を選ぶ場合は、 「とりあえず今のままにしておこう」で終わらせないことが大切です。
- ・不動産の所有名義は誰になっているか
- ・住宅ローンの名義は誰になっているか
- ・離婚後は誰が住宅ローンを返済するのか
- ・将来的にいつ家を売るのか
- ・固定資産税や修繕費などを誰が負担するのか
離婚後に何年も経ってから 「売りたいのに元配偶者と連絡が取れない」 といった問題になることもあります。
将来のことまで考えて、できるだけ早い段階で整理しておくことが大切です。
★③ 少しでも高く売却できないか販売方法を検討する
ここも大切なポイントです。
たとえば査定価格が4,000万円だったとしても、 必ず4,000万円でしか売れないと決まったわけではありません。
不動産会社によって査定方法や販売戦略が異なるため、 市場の状況によっては、より良い条件で売却できる可能性もあります。
ただし、
「住宅ローンが5,000万円残っているから、5,000万円で売り出せばいい」
という考え方はおすすめできません。
住宅ローンの残高と、その不動産が市場で売れる価格は別のものだからです。
周辺の成約事例、現在販売されている競合物件、築年数、土地・建物の状態、 駅からの距離などを確認しながら、 現実的に売れる価格を考える必要があります。
★④ 住宅ローンの返済が難しい場合は、早めに相談する
離婚後の収入減少などにより、 住宅ローンの返済自体が難しくなるケースもあります。
その場合は、問題を先送りせず、 金融機関や不動産会社、必要に応じて弁護士などの専門家へ早めに相談することが重要です。
状況によっては任意売却などが検討されるケースもありますが、 すべてのオーバーローン物件で任意売却をするわけではありません。
まずは現在の住宅ローン残高や返済状況、不動産価格を整理するところから始めましょう。
「家を売ったお金を夫婦で半分」は必ずしも正しくない
離婚のご相談では、
「家を4,000万円で売れたら、2,000万円ずつ分けられますか?」
というイメージを持たれている方もいらっしゃいます。
しかし、実際にはまず住宅ローンや売却に必要な費用を整理する必要があります。
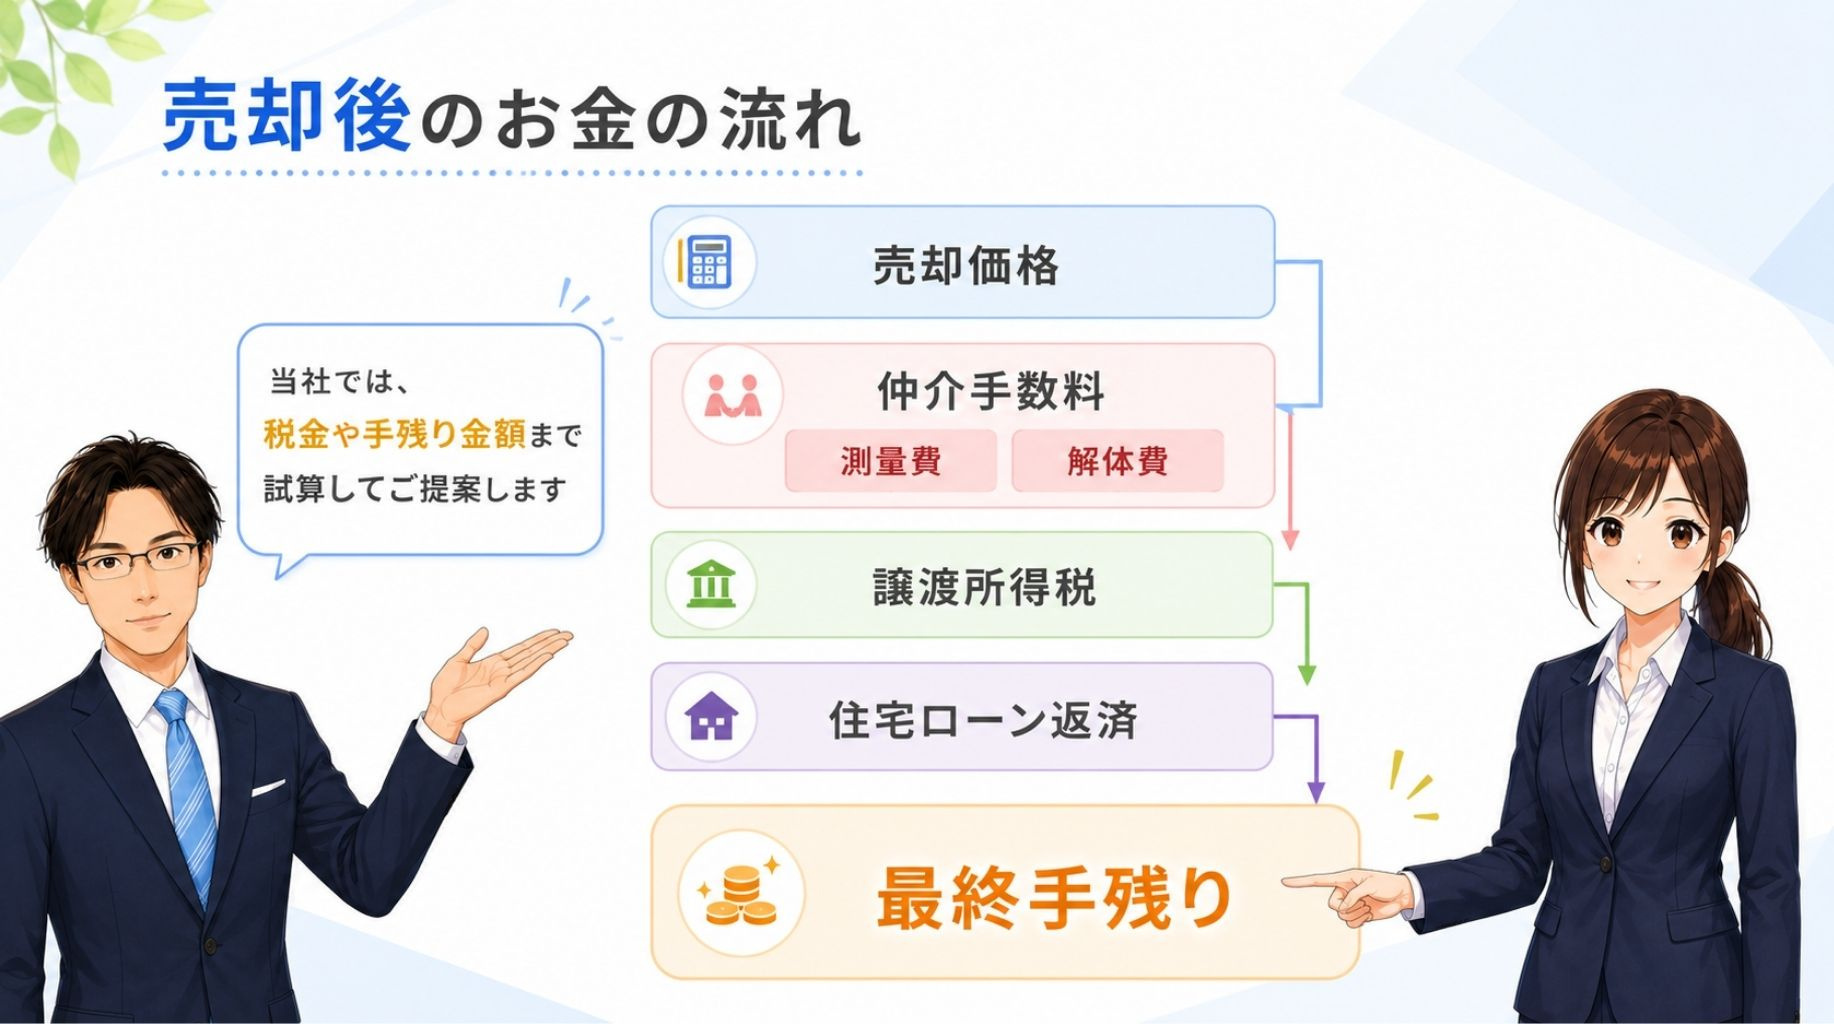
売却代金から確認する順番
① 不動産の売却価格
↓
② 住宅ローンの返済
↓
③ 仲介手数料・登記費用などの諸費用
↓
④ 必要に応じて税金などを確認
↓
⑤ 最終的な手残り額を確認
つまり、大切なのは 「いくらで売れるか」だけではなく、「売ったあとにいくら残るか」 です。
なお、離婚に伴う財産分与の方法や割合については、 夫婦の財産状況などによって異なります。 必要に応じて弁護士や税理士などの専門家へご相談ください。
離婚で家を売却する前に確認したい5つのこと
離婚で家を売却する前に確認したい5つのこと
離婚を理由に不動産売却を検討される場合は、 次の5つを先に確認しておくと話が進みやすくなります。
| ① | 現在の住宅ローン残高 金融機関の残高証明書やインターネットバンキングなどで確認します。 |
| ② | 現在の不動産価格 「購入したときの価格」ではなく、「今売った場合の価格」を確認します。 |
| ③ | 不動産の所有名義 夫単独、妻単独、夫婦共有など、登記上の名義を確認します。 |
| ④ | 住宅ローンの契約内容 債務者、連帯債務者、連帯保証人などを確認します。 |
| ⑤ | 売却した場合の手残り額 住宅ローンや売却費用を差し引いたあとに、実際いくら残るのかを確認します。 |
離婚時は査定価格より「売却後の手残り」を確認
離婚に伴う不動産売却では、 「この家はいくらで売れますか?」 という査定価格だけを確認しても、十分とはいえません。
より大切なのは、 住宅ローンを返済して、売却に必要な費用を支払ったあとに、最終的にいくら残るのか を確認することです。
特に、住宅ローン残高と査定価格が近い場合は、 売却価格が数百万円変わるだけでも、その後の資金計画が大きく変わる可能性があります。
こんな方は、まず現在の状況を整理してみてください
- 離婚を考えているが、家を売るかまだ決まっていない
- 住宅ローンがいくら残っているか分からない
- 家を売ったらお金が残るのか知りたい
- 夫婦共有名義になっている
- 売却と離婚、どちらから進めればよいか分からない
<名古屋市で離婚に伴う不動産売却をご検討の方へ>
離婚に伴う不動産売却では、 不動産価格だけでなく、住宅ローン、名義、売却時期、今後の住まいなど、 考えなければならないことがたくさんあります。
そのため、 「離婚することが正式に決まってから不動産会社へ相談しよう」 と考える必要はありません。
まだ話し合いの途中でも、 「家がいくらくらいで売れそうなのか」「ローンを返したらいくら残りそうなのか」 を先に把握しておくことで、その後の話し合いがしやすくなることがあります。
株式会社リンクラシアでは、名古屋市中村区を中心に、 戸建・マンション・土地などの不動産売却についてご相談を承っています。
「売ったらいくら残る?」を確認してみませんか?
査定価格だけでなく、住宅ローン残高や売却費用を考慮した 「売却後の手残り」まで確認することが大切です。
「まだ売るか決めていない」
「夫婦で話し合っている途中」
という段階でも問題ありません。
まずは現在の不動産価格と住宅ローン残高との差を確認するところから始めてみてください。
まとめ
離婚時に家を売却する場合、 「家を売れば、そのお金を夫婦で分けられる」とは限りません。
住宅ローン残高が売却価格を上回っている場合は、 売却してもローンを完済できない「オーバーローン」になる可能性があります。
そのため、まず確認したいのは次の3つです。
① 現在の住宅ローン残高
② 現在の不動産価格
③ 売却後に実際いくら残るのか
離婚の話し合いを始める前でも、売却すると決める前でも構いません。
まず数字を整理して、 「売った場合」「売らない場合」の両方を比較してから判断すること が、後悔を減らす第一歩になります。
★<マイホーム売却の資金計画もお気軽にご相談ください>★
株式会社リンクラシアでは、名古屋市中村区を中心に、名古屋市でマイホームの売却をご検討されている方のご相談を承っております。
「今売却したら手元にいくら残るのか分からない」
「住宅ローンを完済した後でも資金は残るのか」
「譲渡所得税はどのくらいかかるのか」
「3,000万円特別控除などの特例は利用できるのか」
このような不安をお持ちの方は少なくありません。
当社では、査定価格をご提示するだけでなく、仲介手数料や登記費用、抵当権抹消費用などの諸費用を考慮した手残り金額のシミュレーションや、譲渡所得税の概算試算もあわせてご提案しております。
実際に売却価格が同じであっても、取得費や所有期間、利用できる特例によって、最終的に手元に残る金額は大きく変わることがあります。
そのため、売却活動を始める前に資金計画を把握しておくことで、住み替えや老後資金、相続対策なども含めた将来の計画を立てやすくなります。
「まだ売却するか決めていない」「まずは資金計画だけ知りたい」という段階でも問題ありません。
名古屋市中村区をはじめ、名古屋市内でマイホームの売却をご検討の方は、お気軽に株式会社リンクラシアまでご相談ください。
また、株式会社リンクラシアでは、
このような不動産売却に関する重要ポイントを、
ブログ記事だけでなくYouTubeでも分かりやすく解説しています。
ブログで詳しく情報収集し、
YouTubeでより分かりやすく理解を深めることで、
・初めての不動産売却でも安心
・売却の失敗リスク軽減
・査定価格の正しい判断
・売却成功率向上
につながります。
※本記事は一般的な不動産売却について分かりやすく解説したものであり、個別の法律・税務判断を行うものではありません。 財産分与、離婚条件、税金、住宅ローン契約などについては、必要に応じて弁護士・税理士・金融機関などの専門家へご確認ください。