不動産売却で税金はいくらかかる?自宅売却前に目安と計算方法を確認

自宅を売却すると、税金がいくらかかるのか不安に感じていませんか。
特に初めての不動産売却では、譲渡所得税や住民税、復興特別所得税など、聞き慣れない税金が多く、難しく感じやすいものです。
しかし、実は売却代金すべてに税金がかかるわけではなく、利益にあたる部分にだけ課税される仕組みがあります。
この仕組みや計算の流れ、マイホームに使える特別控除を理解すれば、自分の税金がおおよそいくらになりそうかを事前に把握することができます。
この記事では、自宅を初めて売却する方でも分かりやすいように、税金の種類の全体像から計算ステップ、節税につながる特例、確定申告のスケジュールまで順を追って解説します。
読み進めながら、ご自身のケースでは税金がどの程度になりそうか、ぜひイメージしてみてください。
弊社では、名古屋市中村区を中心に、
・不動産売却査定
・相続不動産のご相談
・空家相談
・住み替え相談
・売却時の税金相談
・手残り金額シミュレーション
なども承っております。
「まだ売却するか決めていない」
「まずは査定価格だけ知りたい」
という段階でも大丈夫です。
まずはお気軽に無料査定をご利用下さい。
↓↓無料査定はこちら↓↓
自宅の不動産売却で税金はいくらかかる?
自宅を売却するときには、主に所得税、復興特別所得税、住民税の3つが譲渡所得に対して課税されます。
これに加えて、売買契約書に貼る印紙に対する印紙税や、所有権移転登記などを行う際の登録免許税も関係してきます。
譲渡所得に対する税金は国税庁が定める分離課税として計算され、他の所得とは区分して税額が算出されます。
このように、自宅の不動産売却では複数の税金が関わるため、全体像を整理しておくことが大切です。
不動産売却で「いくら税金がかかるか」は、売却代金そのものではなく、利益である譲渡所得を基準に決まります。
譲渡所得は、売却代金から取得費や譲渡費用などを差し引いて計算されるため、同じ金額で売却しても、購入時の価格やかかった費用によって税額は大きく変わります。
さらに、確定申告で算出された所得税額に一定割合を乗じて復興特別所得税が加算され、その後に住民税が課税される流れになっています。
したがって、「売った金額=そのまま課税額」と誤解せず、利益に対して課税される仕組みを理解しておくことが重要です。
自宅を初めて売却する方にとって、特に意識したいのは、所有期間や取得費、売却費用、そして各種特別控除の有無といった要素です。
所有期間が5年を超えるかどうかで税率区分が変わり、長期譲渡所得か短期譲渡所得かによって負担が異なります。
また、購入時の価格や仲介手数料、登記費用などの取得費・譲渡費用をどこまで正確に把握できるかによって、最終的な譲渡所得の金額が変動します。
さらに、自宅の売却では3,000万円特別控除などの特例が適用できる場合があり、税額に大きく影響しますので、これらの条件を早めに確認しておくことが大切です。
| 税金の種類 | 主な対象 | 押さえるポイント |
|---|---|---|
| 所得税・復興特別所得税 | 譲渡所得に課税 | 所有期間と特例の確認 |
| 住民税 | 譲渡所得に課税 | 翌年度の負担増に注意 |
| 印紙税・登録免許税 | 契約書や登記手続 | 売却時の諸費用として計上 |
不動産売却の税金がいくらか分かる計算ステップ
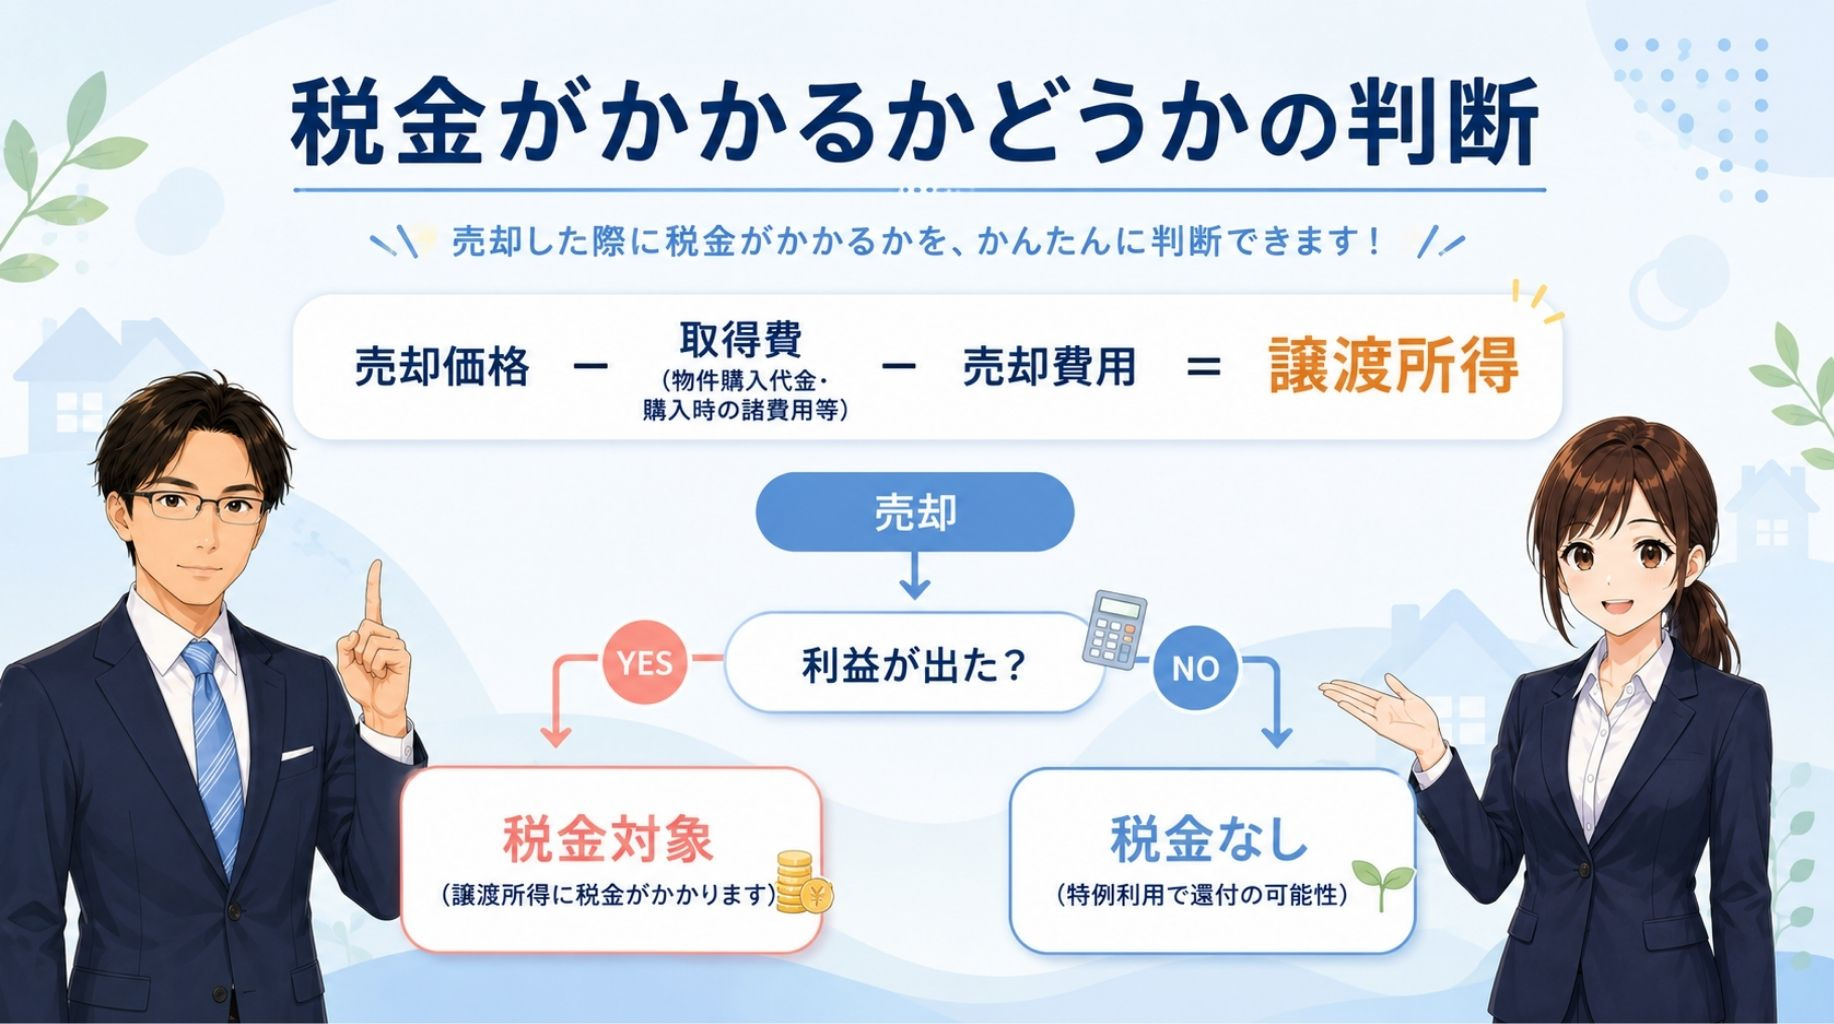
不動産を売却したときの税金は、まず「譲渡所得」を計算するところから始まります。
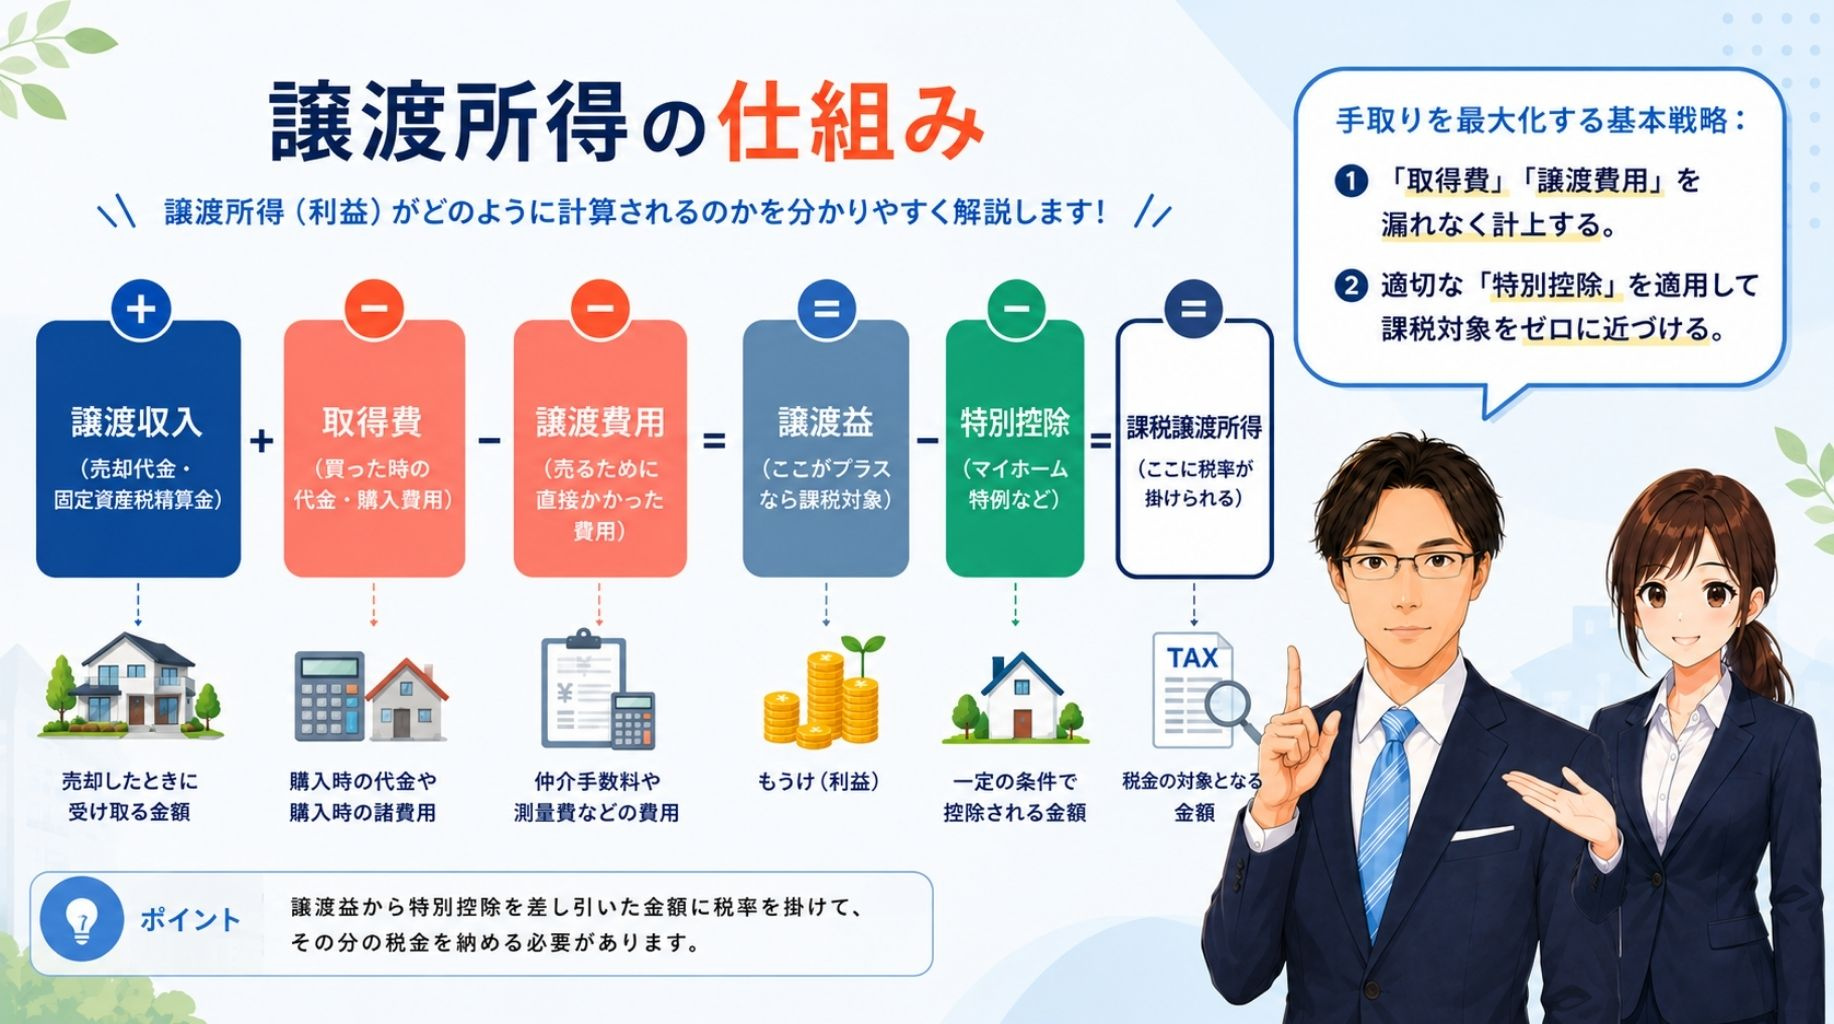
譲渡所得は、一般的に「譲渡価額(売却代金)-取得費-譲渡費用-各種特別控除額」という式で求めます。
取得費には購入代金や購入時の仲介手数料、登記費用、設備費や改良費などが含まれ、譲渡費用には売却時の仲介手数料や契約書に貼付する印紙税などが該当します。
また、取得費が分からない場合には、譲渡価額の5%を取得費とみなせる制度もあり、この考え方を押さえておくと計算の流れが理解しやすくなります。
次に、求めた譲渡所得が「長期譲渡所得」か「短期譲渡所得」かを判定します。
判定は、その年の1月1日現在で不動産を所有していた期間が5年を超えるかどうかによって行われます。
5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得とされ、適用される税率が変わります。
一般的に、長期譲渡所得の方が合計税率が低くなるため、所有期間の確認は税金がいくらになるかを考えるうえで非常に重要なステップです。
自宅を売却する場合には、これらの計算に加えて居住用財産に関する特別控除などの適用も検討します。
まず、売却代金から取得費と譲渡費用を差し引き、必要に応じて概算取得費5%を用いて譲渡所得を概算します。
そのうえで、所有期間から長期か短期かを判断し、該当する税率を掛け合わせることで、おおまかな税額の目安を把握できます。
最終的には、国税庁の確定申告書等作成コーナーなどの計算ツールを活用しながら、手元の資料に基づいて入力することで、自分の税金がいくらになりそうかを具体的に確認していく流れがおすすめです。
| 計算ステップ | 確認する内容 | 主なポイント |
|---|---|---|
| 譲渡所得の算出 | 売却代金・取得費・譲渡費用 | 概算取得費5%の活用可否 |
| 所有期間の判定 | 取得日と売却日の確認 | 1月1日時点で5年超か否か |
| 税額の概算 | 長期か短期かの区分 | 適用税率と特別控除の有無 |
マイホーム売却の税金を抑える主な特例と条件
マイホームを売却して利益が出た場合は、一定の条件を満たすことで税金を抑えられる特例が用意されています。
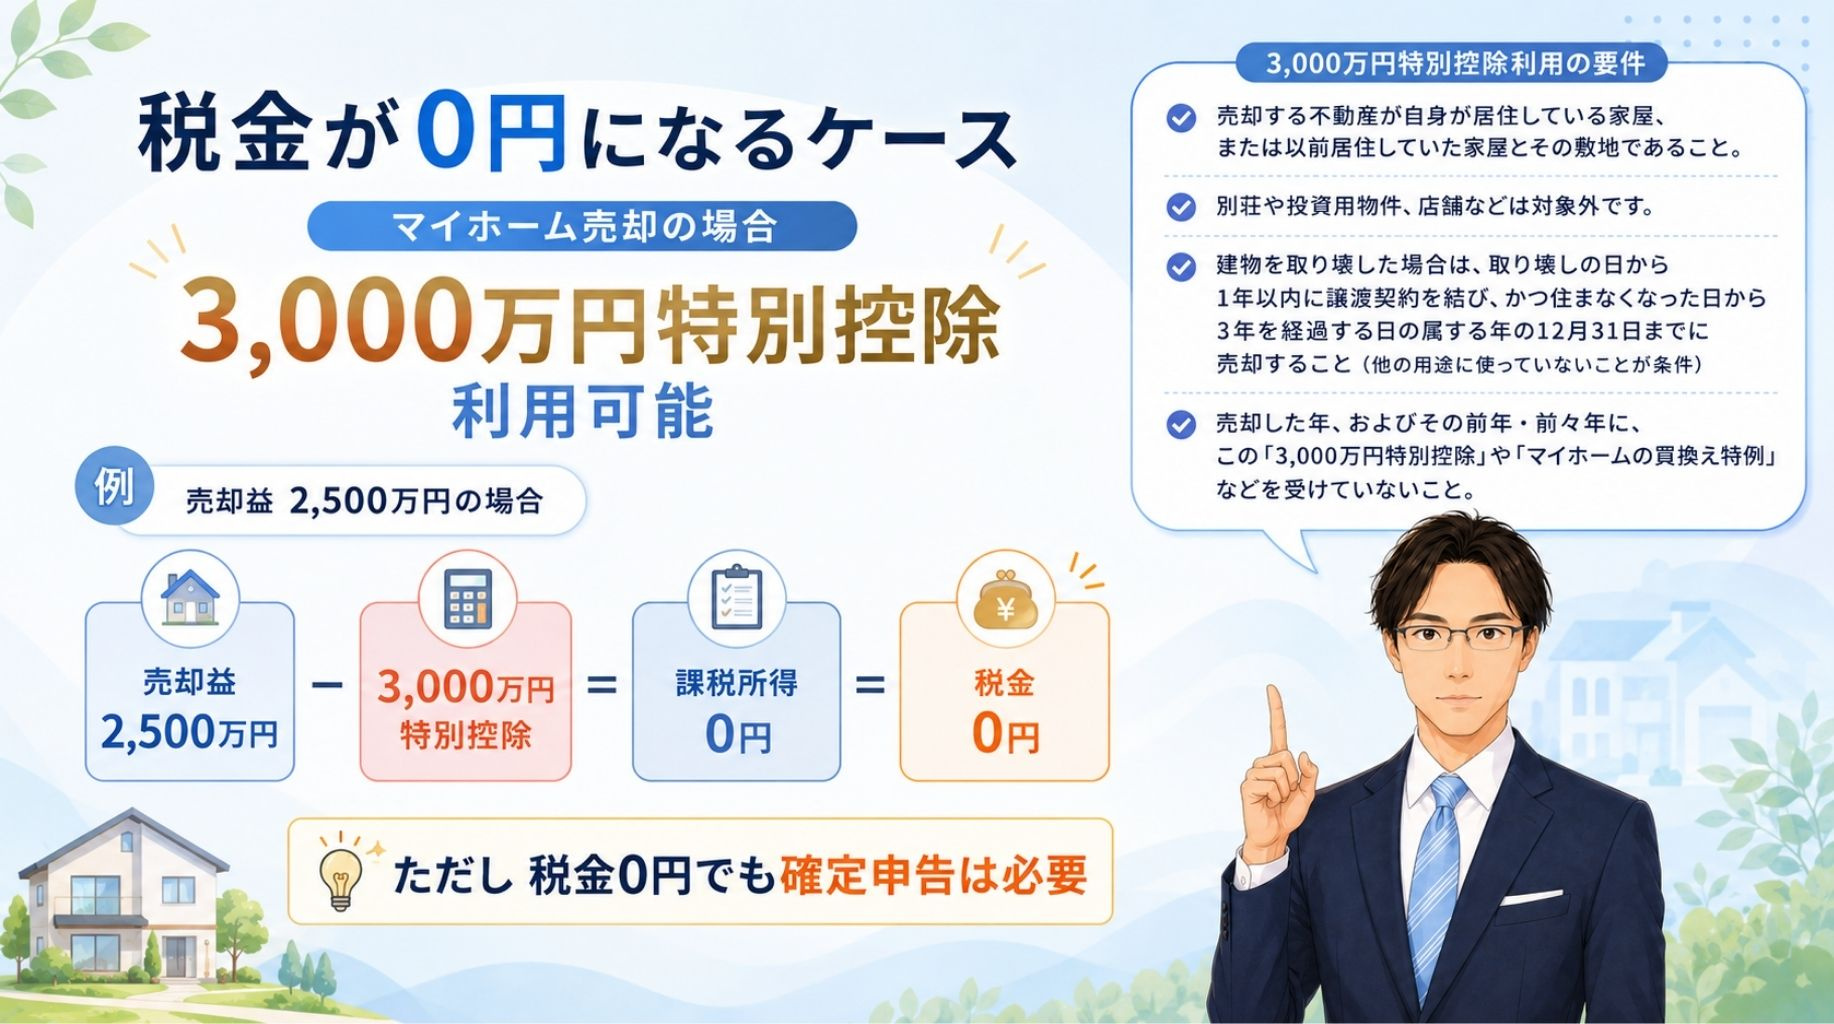
代表的なものが、譲渡所得から最高3,000万円を差し引く「3,000万円特別控除」です。
この特別控除を受けるには、自分や家族が実際に住んでいた家であることや、売却の相手が特別な関係者でないことなど、いくつかの要件を満たす必要があります。
また、確定申告を行わないと特例は適用されないため、売却後の手続きまで見据えて準備しておくことが大切です。
3,000万円特別控除には、適用を受けるための細かな条件と注意点があります。
たとえば、マイホームとして住まなくなってから3年を経過する日の属する年の12月31日までに売却する必要があることや、同一年中に複数のマイホームを売却しても、特例を使えるのは1つだけという決まりがあります。
さらに、売却先が配偶者や直系血族などの特別な関係にある人の場合は、この特例を利用できません。
また、以前に同じ3,000万円特別控除を利用してから一定期間が経過していない場合など、過去の利用状況によっても制限が生じるため、事前に条件を確認することが重要です。
マイホーム売却に関する特例は、3,000万円特別控除だけではありません。
所有期間が10年を超えるマイホームについては、3,000万円特別控除を差し引いた後の長期譲渡所得に対して、一定の要件を満たすと軽減税率が適用される特例があります。
また、マイホームを買い換える場合に、一定の条件のもとで課税を繰り延べられる「特定居住用財産の買換えの特例」や、買換え等で損失が出たときに他の所得と通算し、翌年以降に繰り越せる特例も用意されています。
ただし、これらの特例は互いに重ねて使えない組み合わせが多く、自分の状況に合う制度を選択する必要があります。
特例を利用するには、確定申告書のほかに、売買契約書や登記事項証明書、マイホームとして住んでいたことを示す資料など、必要な書類を揃えておくことが欠かせません。
また、マイホームの特例を利用した年から一定期間内は、住宅ローン控除など他の制度を併用できない場合があるため、将来の住み替え計画やローン利用も視野に入れて検討することが大切です。
どの特例を選ぶかによって、税金がいくらになるかだけでなく、今後利用できる制度にも影響が出るため、早めに制度の内容と条件を確認し、必要であれば税務署や専門家に相談しながら進めることをおすすめします。
こうした点を踏まえて準備することで、マイホーム売却の税金負担を無理なく抑えやすくなります。
| 特例の名称 | 主な効果 | 主な注意点 |
|---|---|---|
| 3,000万円特別控除 | 譲渡所得から最大3,000万円控除 | 自宅要件と親族譲渡不可 |
| 所有期間10年超軽減税率 | 長期譲渡所得の税率軽減 | 3,000万円控除後の部分対象 |
| 特定居住用財産の買換え | 新居取得で課税を繰り延べ | 他特例との重複適用制限 |
税金はいくら・いつ払う?確定申告と全体のスケジュール
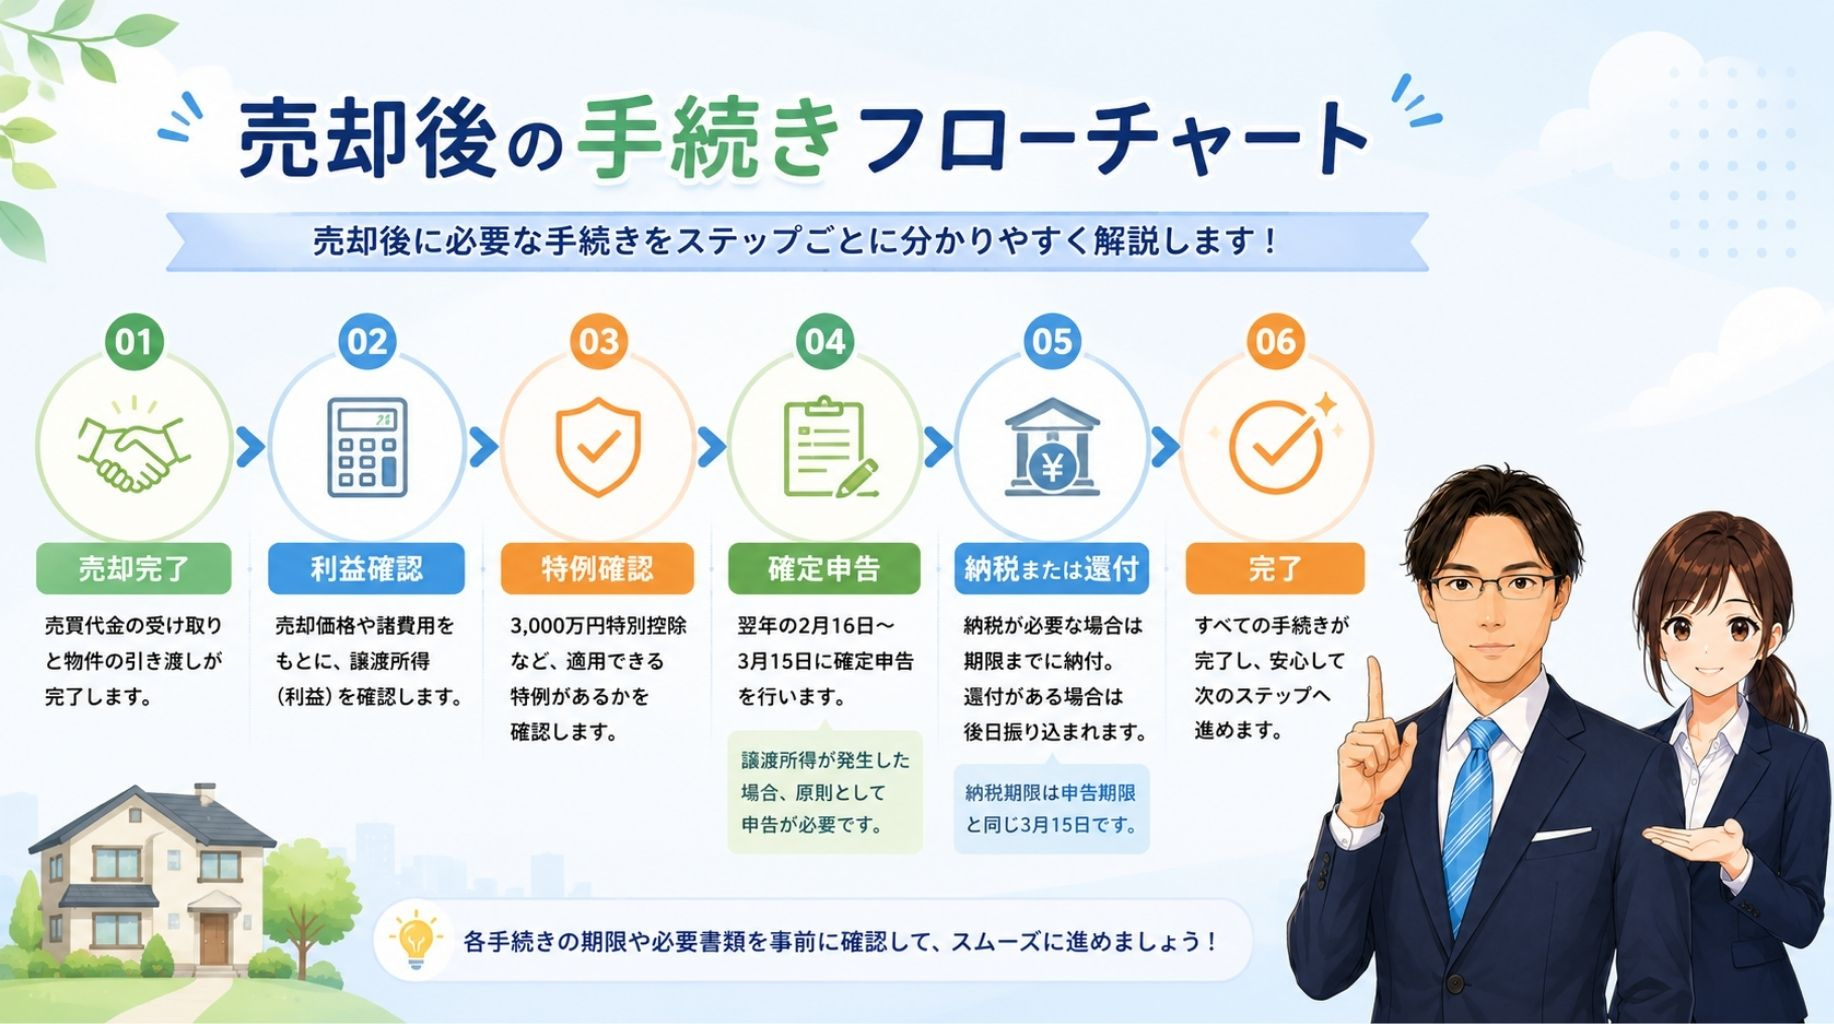
不動産を売却して利益が出た場合、多くの方が確定申告の対象になります。
自宅の売却であっても、譲渡所得が出れば所得税や復興特別所得税、翌年の住民税が課税されるためです。
さらに、マイホームの特別控除など各種特例を受けるためにも、原則として確定申告が必要になります。
このような理由から、自宅を初めて売却する場合でも、確定申告と税金の流れを事前に確認しておくことが大切です。
次に、税金の納付時期と大まかなスケジュールを整理してみます。
不動産を売却した年分の所得税と復興特別所得税は、原則として翌年の確定申告期間中に計算し、申告期限と同じ日が納付期限になります。
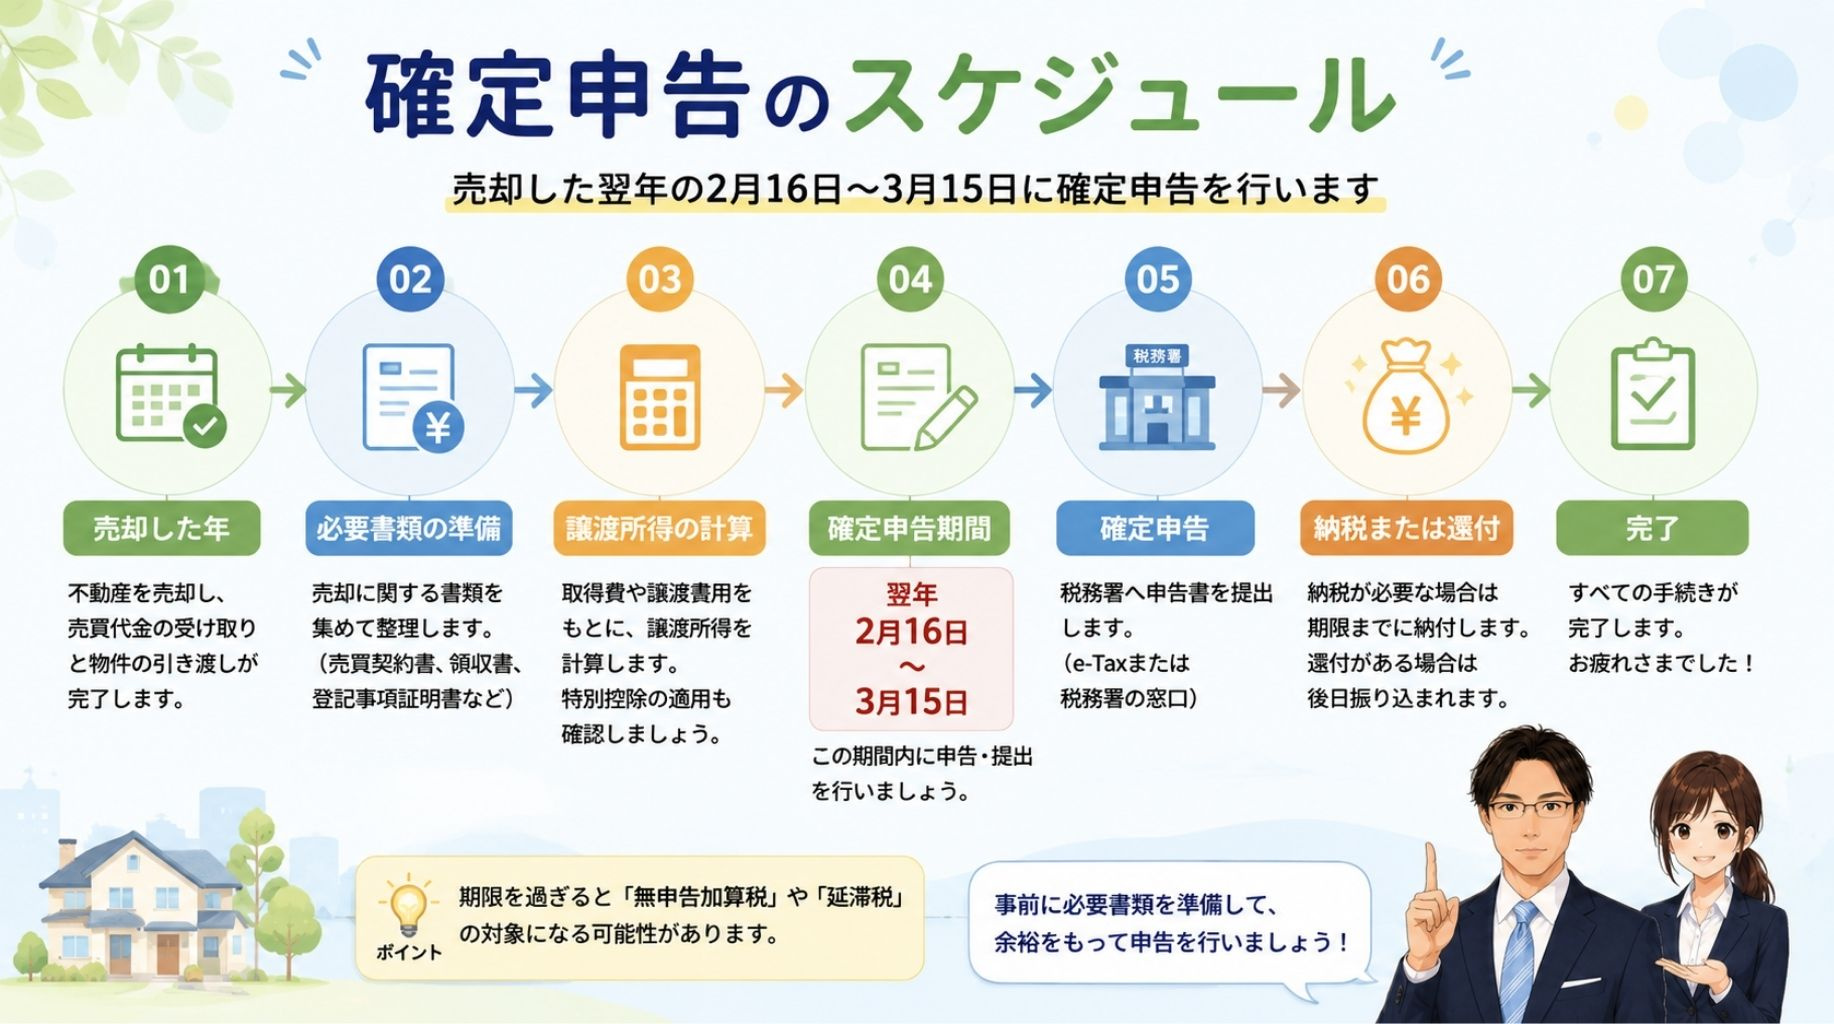
一方、住民税は確定申告の内容を基に市区町村が税額を決定し、通常は翌年の6月頃から翌々年の5月頃にかけて納付する流れです。
このように、売却した年と実際の納税のタイミングにはずれがある点を、あらかじめ押さえておく必要があります。
また、売却の時期が年末に近い場合には、申告や納税の準備期間が短くなることにも注意が必要です。
売却益が大きく、手元資金だけでは納税が難しい場合には、延納や分割納付が認められることがありますが、事前の申請や金融機関での手続きが求められます。
そのため、売却代金の使い道を決める前に、概算の税額と納付時期を見積もり、納税資金として確保しておくことが重要です。
こうした資金計画を早めに立てることで、確定申告の時期に慌てずに対応しやすくなります。
| 項目 | 時期の目安 | 主な内容 |
|---|---|---|
| 売却した年 | 売却契約締結時期 | 譲渡所得の概算確認 |
| 翌年の確定申告 | 2月中旬〜3月中旬 | 所得税等の申告と納付 |
| 住民税の納付 | 翌年6月頃から | 市区町村からの課税と納付 |
まとめ
自宅の不動産売却でかかる税金は、「売った金額」ではなく「利益」に対して課税されます。
所有期間や取得費、売却費用、各種特別控除の有無で税金はいくらになるかが大きく変わります。
また、3,000万円特別控除や所有期間10年超の軽減税率など、有利な特例を使えるかどうかも重要です。
いつ・いくら納めるかを早めに把握しておくことで、資金計画にも余裕が生まれます。
自分の場合の税金がいくらになるのか、具体的な金額を知りたい方は、ぜひ一度当社へご相談ください。
★<マイホーム売却の資金計画もお気軽にご相談ください>★
株式会社リンクラシアでは、名古屋市中村区を中心に、名古屋市でマイホームの売却をご検討されている方のご相談を承っております。
「今売却したら手元にいくら残るのか分からない」
「住宅ローンを完済した後でも資金は残るのか」
「譲渡所得税はどのくらいかかるのか」
「3,000万円特別控除などの特例は利用できるのか」
このような不安をお持ちの方は少なくありません。
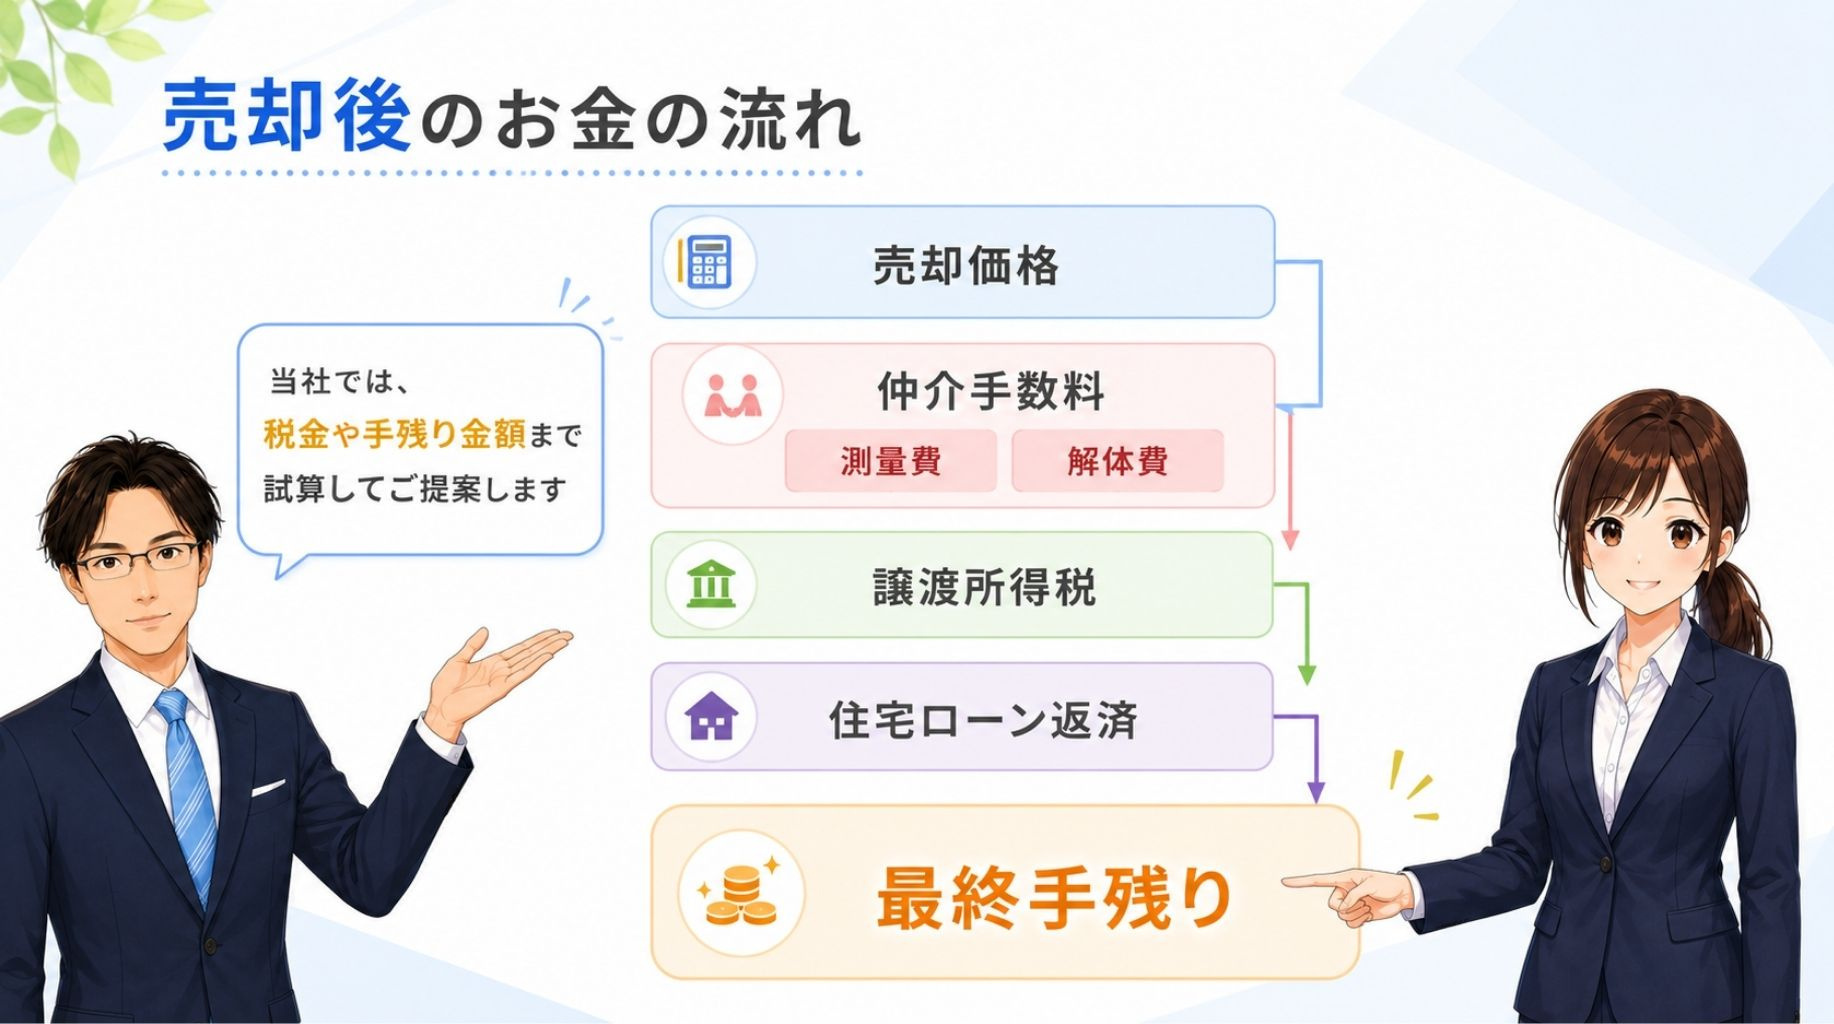
当社では、査定価格をご提示するだけでなく、仲介手数料や登記費用、抵当権抹消費用などの諸費用を考慮した手残り金額のシミュレーションや、譲渡所得税の概算試算もあわせてご提案しております。
実際に売却価格が同じであっても、取得費や所有期間、利用できる特例によって、最終的に手元に残る金額は大きく変わることがあります。
そのため、売却活動を始める前に資金計画を把握しておくことで、住み替えや老後資金、相続対策なども含めた将来の計画を立てやすくなります。
「まだ売却するか決めていない」「まずは資金計画だけ知りたい」という段階でも問題ありません。
名古屋市中村区をはじめ、名古屋市内でマイホームの売却をご検討の方は、お気軽に株式会社リンクラシアまでご相談ください。
また、株式会社リンクラシアでは、
このような不動産売却に関する重要ポイントを、
ブログ記事だけでなくYouTubeでも分かりやすく解説しています。
ブログで詳しく情報収集し、
YouTubeでより分かりやすく理解を深めることで、
・初めての不動産売却でも安心
・売却の失敗リスク軽減
・査定価格の正しい判断
・売却成功率向上
につながります。