名古屋で住宅ローン返済が苦しい?金利上昇時の現実的な対処法を解説

最近の金利上昇で、毎月の住宅ローン返済が以前より重く感じてはいませんか。
ボーナスが減ったり、教育費や生活費が増えたりすると、少しの金利上昇でも家計への負担は一気に高まります。
このまま返済を続けるべきか、借り換えや返済方法の変更、任意売却などを検討すべきか迷う方も多いはずです。
しかし、早めに状況を整理し、正しい情報にもとづいて対処法を選べば、選択肢を残しながら生活再建を図ることは十分可能です。
この記事では、名古屋で住宅ローン返済が苦しいと感じ始めた方に向けて、金利上昇時の影響と見直しのポイント、そして具体的な対処ステップまで、順を追ってわかりやすく解説します。
弊社では、名古屋市中村区を中心に、
・不動産売却査定
・相続不動産のご相談
・空家相談
・住み替え相談
・売却時の税金相談
・手残り金額シミュレーション
なども承っております。
「まだ売却するか決めていない」
「まずは査定価格だけ知りたい」
という段階でも大丈夫です。
まずはお気軽に無料査定をご利用下さい。
↓↓無料査定はこちら↓↓
名古屋で住宅ローン返済が苦しいと感じたら
金利が上昇すると、同じ借入残高でも利息の負担が増え、毎月の返済額や総返済額が大きくなりやすくなります。
変動金利型では、多くの金融機関で年に2回程度、基準となる金利を見直しており、金利上昇局面では適用金利が段階的に上がる可能性があります。
一方、固定金利型は契約時の金利が返済終了まで変わらないため、金利上昇後に借りた変動金利型と比べて返済額の差が広がることがあります。
また、変動金利型には、5年間は毎月返済額を変えない「5年ルール」と、見直し後の返済額を直前の125%までに抑える「125%ルール」を採用する商品が多い一方で、未収利息が生じるおそれがある点にも注意が必要です。
名古屋では、低金利が長く続いた時期に変動金利型を選択した住宅ローン利用者が多く、昨今の金利上昇の影響を受けている方も少なくありません。
毎月の返済額は急には増えなくても、金利が上昇した状態が続けば、返済額の見直し時に負担が一気に重くなることがあります。
さらに、金利上昇により返済期間を通じた総返済額が膨らみ、当初想定していたよりも家計に長期的な圧力がかかる可能性もあります。
こうした変化は、家計に余裕がない状況では「気付いたときには返済が苦しい」という事態につながりやすいため、早めの点検と対応が大切です。
名古屋エリアでは、共働き世帯を中心に、ボーナスを前提とした返済計画を組んでいる方も多く、景気動向などによりボーナスが減少すると返済計画が成り立たなくなることがあります。
また、子どもの進学や習い事の費用増加、自家用車の維持費や医療費の増加など、住宅ローン以外の支出が重なり、「気付けば毎月のやりくりが苦しい」という声もよく聞かれます。
特に、住宅取得から数年が経過し、教育費の本格化と住宅ローン返済が重なる時期は、家計の負担が一段と増えやすい傾向があります。
このように、金利だけでなく、収入や支出の変化が重なって返済が苦しくなるケースが多いため、自分の状況がどれに当てはまるのかを冷静に確認することが重要です。
返済が本当に苦しくなる前に、まず家計全体を整理し、住宅ローンの返済原資がどれだけ確保できるかを把握することが大切です。
その際には、手取り収入、毎月の固定費、突発的な支出を切り分けて確認し、どこまで削減や見直しが可能かを具体的に検討します。
また、将来の教育費や老後資金など、長期的な支出予定も一覧にし、住宅ローンにどこまで優先的に資金を振り向けるべきかを考える必要があります。
延滞が発生してからでは選べる選択肢が限られてしまうため、「少し厳しくなってきた」と感じた段階で、早めに家計の全体像を整理しておくことが、名古屋での暮らしとマイホームを守る第一歩になります。
| 確認項目 | チェック内容 | 注意したい点 |
|---|---|---|
| 金利タイプ | 変動か固定か | 見直し時期と仕組み |
| 毎月返済額 | 手取り収入との比率 | ボーナス依存の有無 |
| 家計の固定費 | 通信費や保険料 | 削減余地の有無 |
金利上昇時にまず見直したい住宅ローンのポイント
金利が上昇局面に入ったときは、最初に現在の住宅ローンの内容を正確に把握することが大切です。
具体的には、金利タイプ、残高、残りの返済期間、金利優遇幅などの基本情報を整理します。
これらを基に、金利が何%上がると毎月返済額と総返済額がどの程度増えるのかを試算すると、家計への影響が見えやすくなります。
数字で影響度を把握することで、無理のない見直し方法を検討しやすくなります。
次に、返済が重くなりそうな場合は、金融機関への早めの相談が重要です。
相談の際には、直近の返済予定表、金利条件がわかる書類、世帯の収入・支出の一覧を用意しておくと、返済期間の延長や一時的な元金据え置きなどの提案を受けやすくなります。
また、固定金利への変更や金利優遇の見直しを打診する場合でも、現在の家計状況を丁寧に説明できるように準備しておくことが欠かせません。
こうした事前準備があるほど、取れる選択肢は広がりやすくなります。
さらに、借り換えを検討する場合は、表面的な金利差だけで判断しないことが大切です。
新たな金融機関で発生する事務手数料や保証料、繰上返済手数料などの諸費用を含めて、総返済額が本当に減るかどうかを比較します。
あわせて、固定金利に切り替えることで得られる返済額の安定と、金利が下がった場合に恩恵を受けにくくなるといったデメリットも確認しておく必要があります。
このように複数の条件を同時に比較することで、自分の家計や将来設計に合った借り換えかどうか判断しやすくなります。
| 見直し項目 | 確認する内容 | 重視するポイント |
|---|---|---|
| 現行ローン条件 | 金利タイプ・残高・残期間 | 金利上昇の影響度把握 |
| 返済方法の変更 | 期間延長・元金据え置き可否 | 毎月返済額の軽減効果 |
| 借り換え検討 | 諸費用・新金利・総返済額 | 家計全体の負担減少 |
返済が本格的に苦しいときの名古屋での対処法
住宅ローンの返済が本格的に苦しいと感じたときは、早めに公的な相談窓口を頼ることが重要です。
名古屋市では、名古屋市消費生活センターが多重債務を含むお金の悩みについて、専用電話での相談や弁護士・司法書士による無料面接相談を実施しています。
平日の午後には、多重債務法律相談として専門家が対応する時間帯が設けられており、予約制で落ち着いて相談できる体制です。
まずは相談専用電話に連絡し、現在の返済状況や家計の状況を整理しながら、今後取り得る選択肢について助言を受けることが大切です。
返済の見通しが立たない場合、債務整理という法的な手続を検討することもあります。
名古屋市消費生活センターの情報によると、債務整理には任意整理、個人再生、自己破産など複数の方法があり、それぞれ借金の減額方法や返済計画の立て方が異なります。
住宅ローンについては、任意整理では対象としないケースも多く、個人再生では条件を満たせば住宅ローン特則により自宅を維持しながら他の借金を減額して返済を続ける仕組みがあります。
一方、自己破産を選択すると原則として自宅は手放す必要があるため、どの手続を選ぶかは専門家の説明を受けながら慎重に判断することが重要です。
住宅ローンそのものの見直しだけでは難しいときは、売却や任意売却、リースバック、リバースモーゲージなど、住まいを活用した方法も選択肢となります。
任意売却は、金融機関の同意を得て市場で売却し、競売よりも高値を目指すことで残債務の軽減を図る手続であり、住宅ローン問題の一般的な対処法として紹介されています。
高齢の方であれば、名古屋市の案内にあるリバースモーゲージ型の融資制度や、高齢者向け返済特例を利用することで、毎月の負担を抑えながら老後資金を確保する方法もあります。
いずれの方法を検討する際も、自宅を手放すかどうか、将来の居住場所や生活費の見通し、残債務の扱いなどを整理し、長期的な生活設計に無理がないかを確認することが欠かせません。
| 対処法の種類 | 主な内容 | 確認したいポイント |
|---|---|---|
| 相談窓口の活用 | 公的機関での債務相談 | 相談対象者と受付時間 |
| 債務整理の検討 | 任意整理や個人再生等 | 住宅の維持可否と影響 |
| 住まいの活用 | 売却やリバース利用 | 売却後の住まいと残債 |
名古屋で住宅ローン返済を立て直すための具体的ステップ
最初の一歩は、今後も金利が上昇する前提で家計全体を整理し、毎月いくらまでなら無理なく返済できるかを把握することです。
そのうえで、通信費や保険料などの固定費から優先的に見直し、削減できた金額を住宅ローン返済に振り向ける流れを作ります。
さらに、賞与への過度な依存を減らし、毎月返済分を着実に確保できる計画に組み替えることが大切です。
こうした手順を踏むことで、返済負担の増加局面でも家計破綻を防ぎやすくなります。
次に、名古屋市が案内している住まい関連の相談窓口や公的支援制度を積極的に活用することが重要です。
名古屋市公式ウェブサイトの「住まい・不動産のことは」や「国等の補助・助成・融資・減税制度」などのページから、住宅ローン減税や公的融資、利子補給等の制度の概要を確認できます。
また、「住まいの窓口」では、住まいに関する各種制度の案内や専門家による相談予約の受付を行っており、家計やローンの不安を整理する場として活用できます。
さらに、返済が厳しく多重債務の心配がある場合は、名古屋市消費生活センターの相談窓口や多重債務相談専用の電話で早めに相談することが望ましいです。
そして、今後も現在の住まいに住み続けるのか、売却や任意売却も視野に入れるのかといった大きな判断軸を整理しておく必要があります。
具体的には、将来の収入見通し、家族構成の変化、子どもの進学や介護など、中長期のライフプランを紙に書き出しながら検討します。
あわせて、公的な住まい支援や補助付き住宅制度など、住み替え時に利用できる可能性がある制度の有無も確認しておくと選択肢が広がります。
こうした条件を整理したうえで、自身にとって無理のない返済と生活水準のバランスを見極めることが、住宅ローン返済を立て直す際の大きな手掛かりとなります。
| ステップ | 主な内容 | チェックポイント |
|---|---|---|
| 家計の棚卸し | 固定費と変動費の洗い出し | 毎月確保できる返済原資 |
| 公的制度の確認 | 減税や融資制度の情報収集 | 利用可能な支援の有無 |
| 将来像の整理 | 収入と家族構成の見通し | 住み続けるか住み替えるか |
まとめ
金利上昇で住宅ローン返済が苦しいと感じたら、我慢せず早めに状況を整理することが大切です。
家計の見直しや返済方法の変更、公的な相談窓口の活用、売却や任意売却など、取れる選択肢は複数あります。
ただし、ご家庭の収入や家族構成、今後の生活設計によって最適な対処法は変わります。
当社では名古屋周辺の住宅ローンや任意売却の相談を、不安や疑問を一つずつ解消する形で丁寧にサポートしています。
返済に悩み始めた今こそ、手遅れになる前にお気軽にご相談ください。
★<マイホーム売却の資金計画もお気軽にご相談ください>★
株式会社リンクラシアでは、名古屋市中村区を中心に、名古屋市でマイホームの売却をご検討されている方のご相談を承っております。
「今売却したら手元にいくら残るのか分からない」
「住宅ローンを完済した後でも資金は残るのか」
「譲渡所得税はどのくらいかかるのか」
「3,000万円特別控除などの特例は利用できるのか」
このような不安をお持ちの方は少なくありません。
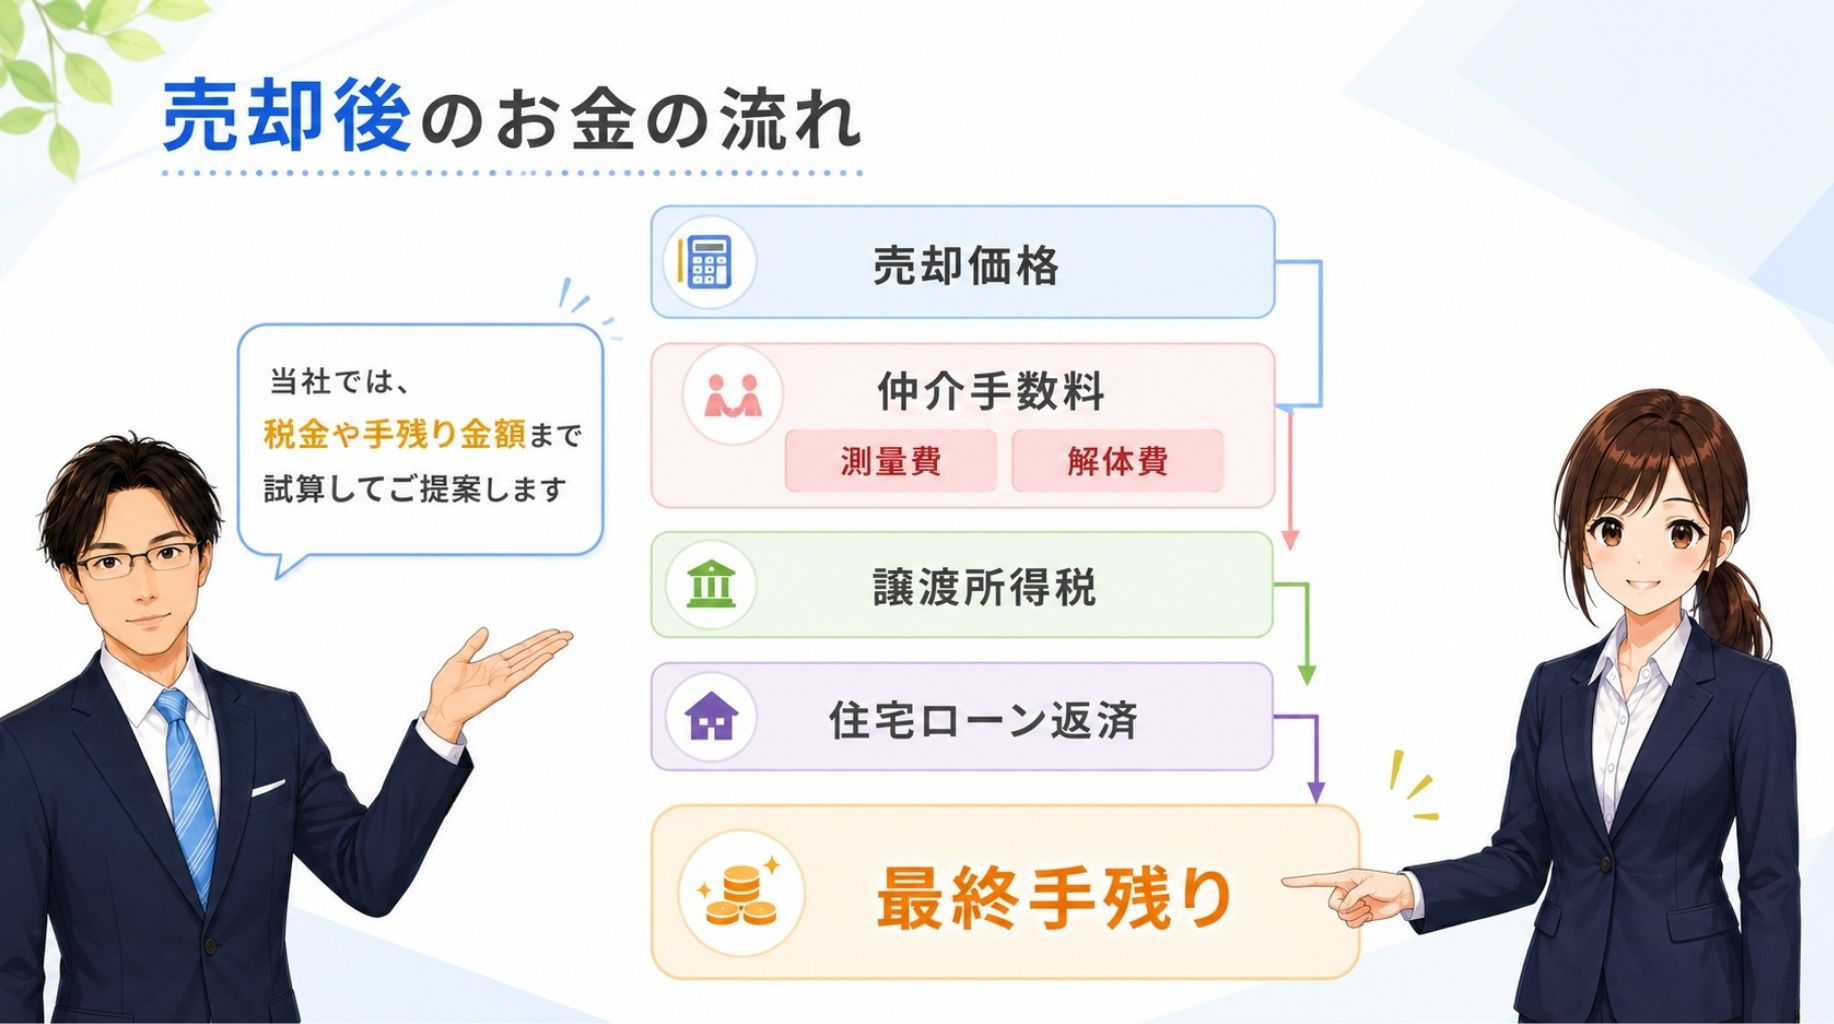
当社では、査定価格をご提示するだけでなく、仲介手数料や登記費用、抵当権抹消費用などの諸費用を考慮した手残り金額のシミュレーションや、譲渡所得税の概算試算もあわせてご提案しております。
実際に売却価格が同じであっても、取得費や所有期間、利用できる特例によって、最終的に手元に残る金額は大きく変わることがあります。
そのため、売却活動を始める前に資金計画を把握しておくことで、住み替えや老後資金、相続対策なども含めた将来の計画を立てやすくなります。
「まだ売却するか決めていない」「まずは資金計画だけ知りたい」という段階でも問題ありません。
名古屋市中村区をはじめ、名古屋市内でマイホームの売却をご検討の方は、お気軽に株式会社リンクラシアまでご相談ください。
また、株式会社リンクラシアでは、
このような不動産売却に関する重要ポイントを、
ブログ記事だけでなくYouTubeでも分かりやすく解説しています。
ブログで詳しく情報収集し、
YouTubeでより分かりやすく理解を深めることで、
・初めての不動産売却でも安心
・売却の失敗リスク軽減
・査定価格の正しい判断
・売却成功率向上
につながります。